年末調整の電子化義務化はいつから?メリット・デメリットと効果的な導入ステップを解説


本記事では、年末調整手続の電子化と法定調書の電子提出義務の違いを整理したうえで、電子化のメリット・デメリットや、企業と従業員が行う準備について解説します。年末調整の電子化業務はいつからなのか、具体的にどうするべきなのかを調べている方は、ぜひ本記事を参考にしてください。
年末調整手続の電子化は、2026年7月の現時点で、すべての企業に一律で義務付けられているわけではありません。
一方、法定調書については、一定の提出枚数を超える場合は、e-Tax等による電子提出が義務付けられています。さらに、2027年1月1日以後に提出する法定調書からは、電子提出義務の判定基準が「100枚以上」から「30枚以上」に引き下げられます。
そこで本記事では、年末調整手続の電子化と法定調書の電子提出義務の違いを整理したうえで、電子化のメリット・デメリットや、企業と従業員が行うべき準備について解説します。
年末調整の電子化義務化についての概要
年末調整の電子化を適切に進めるうえでは、その定義や政府が推進する背景などを理解することが大切です。この章では、年末調整の電子化の概要と基礎知識を確認していきます。
年末調整の電子化とは何か?
年末調整の電子化とは、「従業員による申告書類の作成・提出」と「企業による年税額の計算」を、紙ではなく電子データで行うことです。令和7年10月に更新された国税庁の資料では、「以下の2つの実施を通して年末調整の手続きをデータ処理すること」と定義しています。
|
① 従業員が控除証明書等をデータで取得し、 ② 勤務先が従業員から年末調整に関する申告書及び控除証明書等の
<引用>:年末調整手続の電子化及び年調ソフト等に関するよくある質問(FAQ)(令和7年10月改訂版)<PDF>(国税庁)
|
年末調整が電子化されると、従来の紙ベースの運用が、電子データを中心とするものに変わります。基本的なステップとしては、以下のとおりです。
| 年末調整の 基本ステップ |
紙による運用 | 電子データ による運用 |
|
| ① | 【従業員】 控除書類 などの受領 |
保険会社・金融機関・税務署等(以下「保険会社等」といいます。)から控除証明書等を書面(ハガキ等)で受領 | 保険会社等から控除証明書等をデータで受領 |
| ② | 【従業員】 控除額の 計算と記入 |
保険料控除申告書又は住宅借入金等特別控除申告書に、①で受領した書面(ハガキ等)に記載された内容を転記の上、控除額を計算し記入 | 年末調整の各種ソフトウェア等に、住所・氏名等の基礎項目等を入力し、①で受領したデータをインポート(自動入力、保険料控除額及び住宅ローン控除額の自動計算)して年末調整申告書のデータを作成 |
| ③ | 【従業員】 申告書類の 作成と提出 |
従業員が保険料控除申告書及び住宅借入金等特別控除申告書を含む年末調整申告書を作成し、控除証明書等とともに勤務先に提出 | ②の年末調整申告書データ及び①の控除証明書等データを勤務先に提供 |
| ④ | 【勤務先】 年税額の計算 |
勤務先が提出された年末調整申告書に記載された控除額の検算、控除証明書等の確認を行った上で、年税額を計算 | ③で提供されたデータを給与システム等にインポートして年税額を計算 |
<引用>:年末調整手続の電子化及び年調ソフト等に関するよくある質問(FAQ)(令和7年10月改訂版)<PDF>(国税庁)
上記のとおり、従来の紙による運用であれば従業員は保険会社などから書面で受け取った控除証明書を見て控除額を計算し、人事部門から配布された書類に転記する必要がありました。一方で人事部門では、提出された紙書面の数字を検算し、内容に誤りがないことを確認したうえで年税額の計算に入っていたわけです。
そこで年末調整の電子化を行うと、従業員側では控除証明書などをデータで受領し、それを企業が導入している専用システムにインポートします。すると、自動入力された数字から自動計算が行われる流れです。人事部門への提出もデータ中心となるため、担当者は受け取ったデータのインポートをするだけで年税額の計算に入れるでしょう。
このような特徴から、年末調整の電子化は「年末調整のペーパーレス化」と表現されることもあります。
年末調整の完全電子化と部分電子化
年末調整の電子化をどこまで行えるかは、企業および従業員のIT環境などの影響を受けることになります。
業務効率化をするうえで理想的なのは、従業員が保険会社等からデータで取得した控除証明書を使ってPC等で申告書作成を行い、そのデータをメール等で提出する「完全電子化(データ取得・データ提供)」となります。
ただ、「控除証明書の取得」「会社へのデータ提供」の部分で環境・スキル面の問題があるという場合、一部分だけで電子データを用いる「部分電子化」という方法も選択できるでしょう。国税庁では、完全電子化・部分電子化の作業として以下の3種類を示しています。
| 電子化の種類 | 従業員側の作業 | 人事担当者の作業 |
| ①完全電子化(データ取得・データ提供) |
・保険会社等から取得した控除証明書の「データ」を使い、PC等で申告書を作成する ・作成した申告書は、メール等を使い「データ」で人事担当者に提供される |
・受け取った「データ」を給与システムにインポートしたうえで、年末調整の計算を行う |
| ②部分電子化(ハガキ提供・データ提供) |
・保険会社等から取得した控除証明書の「書面(ハガキ等)」を見て、PC等で申告書を入力する ・作成した申告書は、メール等を使い「データ」で、控除証明書は「書面」で人事担当者に提供される |
・受け取った「データ」を給与システムにインポートしたうえで、年末調整の計算を行う ・書面で提供された控除証明書は、要保存 |
| ③部分電子化(データ取得・印刷提出) |
・保険会社等から取得した控除証明書の「データ」を使い、PC等で申告書を作成する ・作成した申告書と控除証明書は、「書面」で人事担当者に提出される |
・受け取った「書面」の内容を給与システムに手入力したうえで、年末調整の計算を行う ・書面で提供された控除証明書は、要保存 |
年末調整の電子化が推進される背景
年末調整の電子化は、国が推進する取り組みです。その背景にあるのが、近年のビジネス環境に生じている次の2つの変化です。
|
① 人事領域における業務負担の増大と、求められる役割の変化 ② 政府が主導する行政手続きのデジタル化推進
|
まず、“人事領域における業務量”は、以下のような要因から多くの企業で増大しています。
|
|
また、労働力人口が不足するなかで戦略人事の重要性が高まり、担当者が優先すべき役割も大きく変化している状況です。
そのようななかで人事担当者が戦略的な採用活動や組織変革などに力を入れるためには、給与計算や年末調整を中心とする定型業務の効率化が求められます。そこで注目されているのが、ITツールを活用した電子化です。
政府では、デジタル庁を中心にさまざまな分野におけるDX(デジタルトランスフォーメーション)を推進しています。ですから、国税庁が推進する年末調整の電子化は、行政手続き全般におけるデジタル化の一環と考えてよいでしょう。
年末調整の電子化は
いつから義務化されるのか
人事担当者が年末調整の電子化をこれから進める場合、「いつから義務化されるのか?」という疑問が生じることだと思います。
結論からいうと、2026年7月時点、年末調整そのものの電子化は義務ではありません。では、なぜ年末調整の電子化は人事領域において注目を集めているトピックとなっているのでしょうか。
法定調書における電子提出の義務付けが拡大
年末調整における電子化の義務化が注目される背景にあるのが、法定調書の電子提出における義務化の影響です。
法定調書とは、以下の法律の規定により税務署への提出が義務付けられている資料の総称です。2026年7月現在、全部で63種類の法定調書があります。人事担当者がよく取り扱うものとしては、「給与所得の源泉徴収票」「退職所得の源泉徴収票」「報酬、料金、契約金及び賞金の支払調書」があります。
|
<出典>:No.7401 法定調書の種類(国税庁)
|
法定調書における電子提出義務化の対象企業
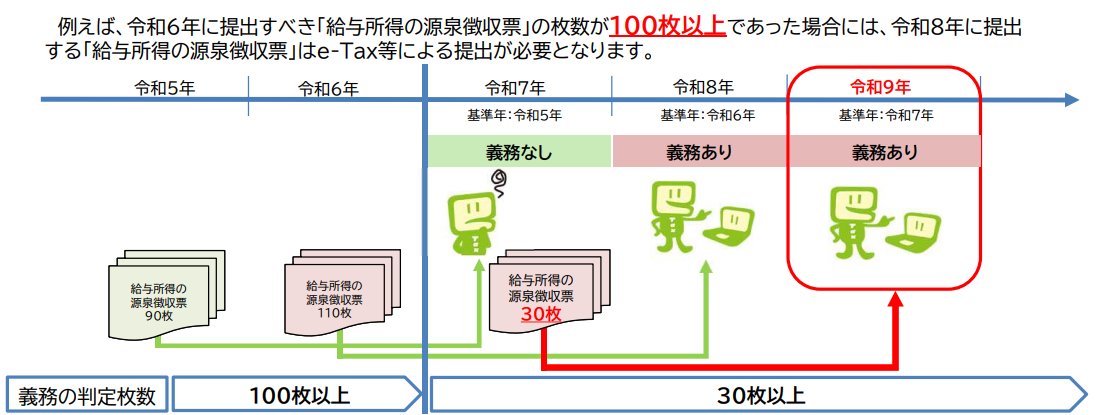
法定調書は、前々年の提出すべきであった当該法定調書の提出枚数が「100枚以上」の場合に、電子データでの申告が義務付けられました。この「100枚以上」というのは、種類ごとに見ていきます。
また、2027年(令和9年)1月1日以後は、この枚数の基準が「30枚以上」に引き下げられます。それはつまり、電子提出における義務化の対象が拡大することを意味します。
<参考>:No.7455 法定調書の提出枚数が100枚以上の場合のe-Tax、光ディスク等又はクラウド等による提出義務(国税庁)
法定調書の電子提出にはどのような手段があるのか
国税庁では、対象企業の法定調書について、以下の方法を利用して電子提出することを義務付けています。
|
<引用>:No.7455 法定調書の提出枚数が100枚以上の場合のe-Tax、光ディスク等又はクラウド等による提出義務(国税庁)
|
法定調書の電子提出の義務化要件は令和9年以降も拡大するのか
法定調書の電子提出義務の判定枚数で国税庁が示しているのは、以下の図のとおり2027年(令和9年)の「30枚以上」までです。2026年7月時点において、それ以降のスケジュールなどは示されていません。
<引用>:e-Tax等による法定調書の提出が義務化されています!<PDF>(国税庁)
法定調書については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
【関連記事】法定調書とは? 作成・提出のポイントと提出期限、年末調整との関係を詳しく解説
年末調整を電子化するメリット
年末調整の電子化には、従業員と企業のそれぞれに多くのメリットがあります。ここでは、完全電子化した場合のメリットを見ていきましょう。
年末調整の電子化による「従業員側」のメリット
年末調整を完全電子化すると、従業員には以下のようなメリットがもたらされるでしょう。
|
|
年末調整の完全電子化による「企業側」のメリット
年末調整を完全電子化した場合、人事部門には以下のメリットがもたらされるでしょう。
|
|
年末調整の電子化におけるデメリット
年末調整の電子化は、先述のとおり従業員と企業の両方に多くのメリットがあるものです。ただし、社内の環境やリソース、導入の進め方によっては、電子化により新たな問題が起こることがあります。一般的なデメリットについて、確認してみましょう。
デメリット(1)
紙と電子データの併用が発生する可能性がある
年末調整の電子化は、企業の義務ではありません。
対象企業に該当した場合に法定調書の電子提出は必要となりますが、その前段階で行う各従業員による申告書の作成や提出は、従来どおり紙のままでも良いという解釈もできます。
したがって、以下のようなケースに該当した場合は社内の年末調整を完全電子化できず、紙と電子データの併用になる可能性があります。
|
|
このような場合、人事担当者の負担が増えることもあるでしょう。
デメリット(2)
導入準備に多くのコストや時間がかかる
年末調整の電子化をするためには、以下のようにさまざまな準備が必要となります。
|
① 専用のソフトウェア ② 人事および各従業員が作業をするための ③ 年末調整における業務フローと体制の変更 ④ 申請ツールの操作マニュアルの作成・配布 など
|
上記の①②の導入では、新規契約や購入に伴う初期費用がかかる可能性が高いでしょう。また、ソフトウェアやリースのPCなどには、年額・月額の費用がかかってくることが多いです。さらには、①~④の準備を進めるためには、相応の工数と時間もかかってくるでしょう。
デメリット(3)
個別対応が必要になる可能性もある
年末調整の電子化を新たに導入する場合、従業員側にITツールによる申告書作成とは別の事務手続きや意思決定が生じる可能性があります。つまり、導入時に従業員の負担が大きくなるということです。
具体的には、以下の一覧のような作業が想定されるでしょう。
|
|
電子データによる年末調整の手続き自体は、マイナンバーカードがなくても行えます。しかし、電子化のメリットを最大化するために、たとえば保険料控除証明書と年末残高等証明書をマイナポータル連携で一括取得する場合、マイナンバーカードが必要です。
また、税務署から送付される住宅ローン控除証明書を従業員本人がデータ取得するために、マイナポータル連携ではなくe-Taxを使う場合も、マイナンバーカードが必要となります。
マイナンバーカードの取得は任意であるため、未取得の従業員がいることも想定されます。マイナポータル連携を導入する場合は、控除証明書等の個別取得など、代替手段も用意しておくことが重要でしょう。
そのため、企業がマイナンバーカードの仕組みを活用した電子化を検討している場合、「マイナンバーカードの取得」やそれに伴う「各種事務手続きのお願い」が必要になる可能性もあるでしょう。
さらには、そこで「マイナンバーカードの取得方法がわからない」や「マニュアルを読んでも操作方法がよくわからない」といった問い合わせがあれば、個別のサポートも必要になるかもしれません。
【企業側】年末調整の電子化を進める基本ステップ
年末調整の電子化を始める場合、企業と従業員のそれぞれに行うべき作業があります。ここではまず、年末調整の電子化導入に向けた企業側の基本ステップとポイントを見ていきましょう。
ステップ(1)実施方法の検討
年末調整の電子化には、先述のとおり完全電子化と部分電子化があります。また、具体的な運用方法は、従業員と企業のIT環境などの影響を受けることになります。
したがって、まずは自社のリソースや環境などを見ながらどのように実施するかを検討する必要があります。主なポイントは以下の5つです。
ポイント①完全電子化と部分電子化のどちらにするか?
最初に検討すべきことは、年末調整における電子化の範囲と種類です。そこでの判断ポイントは、以下の2つとなります。
|
(1)勤務先の給与計算システム等は、控除申告書データの (2)従業員が控除証明書をデータで取得することは可能か?
<引用>:年末調整手続について|電子化の進め方(勤務先編)~実施方法の検討~<PDF>(国税庁)
|
たとえば、(1)(2)の両方が可能なのであれば、完全電子化が可能でしょう。そこで自社の給与システムに、控除申告書データのインポート機能がない場合、部分電子化という選択肢も出てきます。
判断のフローや完全電子化・部分電子化の種類については、国税庁の以下の資料で詳しく解説されています。ぜひ参考にしてください。
<参考>:年末調整手続について|電子化の進め方(勤務先編)~実施方法の検討~<PDF>(国税庁)
ポイント②データはどのように取得するか?
次は、控除証明書等のデータについて、どのように取得するかです。具体的な方法は、以下の2種類になります。
|
|
電子化の利便性が高いのは、マイナポータル連携です。ただし、マイナポータルを選択する場合、マイナンバーカードの取得やマイナポータル連携の事務手続きを従業員側にお願いする必要があります。
この部分の判断や従業員への説明を行う際には、国税庁が示す以下のページを参考にするとよいでしょう。
<参考>:マイナポータル連携特設ページ(マイナンバーカードを活用した給与所得の源泉徴収票や、控除証明書等のデータの自動入力)(国税庁)
ポイント③控除証明書等の提出に関する環境整備
年末調整の完全電子化を進める場合、控除申告書および控除証明書をデータで受け付けられる環境を整備する必要があります。
データの受付環境がない場合、従業員は控除証明書を書面提出しなければなりません。その場合、国税庁が提供するQRコード付証明書等作成システムでPDFを作成し、書面提出をする流れになります。
<参考>:QRコード付証明書等作成システムについて(国税庁)
ポイント④控除申告書のデータ作成をする環境はどのように整備するか?
年末調整の完全電子化・部分電子化いずれにおいても、従業員が控除申告書のデータを作成する環境が必要となります。現時点で控除申告書のデータ作成機能を有する給与システム等がない場合、新たに以下のいずれかを導入する必要があるでしょう。
|
【年調ソフト(国税庁の無料ソフト)の特徴】
【民間ソフト(市販の有料ソフト)の一般的な特徴】
|
また、給与システムなどを自社開発している場合は、改修で対応するケースもあります。
なお、国税庁の年調ソフト(年末調整控除申告書作成用ソフトウェア)については、以下のページから入手可能です。ぜひ確認してみてください。
<参考>:年末調整手続の電子化に向けた取組について(国税庁)
ポイント⑤従業員が使う利用端末の準備はどうするか?
年末調整を電子化する場合、各従業員が申告書を作成するための端末(PC・タブレット端末・スマートフォン)が必要です。また、マイナポータル連携を利用する場合は、マイナンバーカードに加え、カード読取対応スマートフォンまたはICカードリーダライタが必要になります。
必要な機器や利用方法については、使用するソフトウェアや端末によって異なってきます。
そこで重要となるのが、各端末のセキュリティ対策です。年末調整の電子化運用では、各従業員の個人情報を取り扱う特徴から、いわゆるサイバー攻撃や従業員によるデータの持ち出しなどを防ぐ対策も必要となります。
そのため、情報セキュリティに関する仕組みの整備はもちろんのこと、個人情報を守るための従業員教育も適切に行う必要があるでしょう。具体的なセキュリティ対策のポイントは、以下の資料で詳しく解説されています。ぜひ参考にしてください。
<参考>:年末調整手続について|電子化の進め方(勤務先編)~実施方法の検討~<PDF>(国税庁)
ステップ(2)
従業員への周知と丁寧なコミュニケーション
年末調整の電子化を始める場合、従業員の理解・協力を得るのはもちろんのこと、業務負荷を最小限にするためのコミュニケーションや取り組みも必要です。
先ほども触れましたが、年末調整申告書を電子データで提供してもらううえで、従業員から同意を得る必要はありません。しかし、電子データを使った年末調整を行うためには、保険会社等から控除証明書等データを取得するための手続きや、場合によってはマイナンバーカードの取得といった多くの作業が必要となります。
それらをスムーズに行ってもらうためには、早めのアナウンスやわかりやすいマニュアル整備、問い合わせへの丁寧な対応が必要です。
年末調整の電子化による効果を最大化するためには、従業員の状況に応じた適切な支援を行うことで、不安や不満が生じにくい仕組みの構築が求められるでしょう。
【従業員側】年末調整の電子化に向けた基本ステップ
年末調整を電子化する場合、従業員側には以下の作業や準備が発生します。
ステップ(1)
年末調整申告書を作成するためのIT環境整備
年末調整の電子化では、申告書を作成するための端末とソフトウェアが必要です。これらについて、従業員は会社から指定された方法でインストールや設定などを行う必要があります。
仮に市販のクラウド型サービスを使うという場合、ブラウザを開いてログインすれば、画面上からすぐに申告書を作成できることが多いでしょう。一方で国税庁が提供する年調ソフト(年末調整控除申告書等作成用ソフトウェア)などを使う場合、端末へのインストールが必要となりますので注意が必要です。
<参考>:年末調整手続の電子化に向けた取組について(国税庁)
ステップ(2)
控除証明書等データを取得するための手続き
年末調整の完全電子化をする場合、これまでハガキなどで取得していた控除証明書等をデータ取得に変更するための手続きが必要となります。具体的な方法については、発行主体ごとに異なります。
変更手続きが完了したら、申告書の作成前に各社のホームページなどからデータを取得していきます。
ステップ(3)
マイナポータル連携をするための手続き
マイナポータル連携をする場合、以下の準備が必要です。
|
|
また、マイナポータル連携をする場合には、従業員に以下の流れで事前設定をしてもらう必要があります。
|
① マイナポータルの開設 ② 民間送達サービスの開設 ③ 保険会社等と民間送達サービスの連携設定(e-私書箱の場合) └(1)保険会社等の「マイナ手続きポータル」等に接続
|
事前設定の具体的なやり方については、以下の資料で詳しく解説されています。従業員にマイナポータル連携をお願いする場合は、この資料内容の案内やサポートも必要でしょう。
<参考>:年末調整手続を電子化する勤務先の従業員の方へ|電子化の進め方(従業員編) ~従業員準備編~<PDF>(国税庁)
年末調整の電子化を成功させるための
ポイント
年末調整の電子化は、単に紙の申告書をWeb上の入力フォームに置き換えるだけの取り組みではありません。電子化による効果を最大化するためには、自社の環境や従業員の状況を把握したうえで、業務フロー全体を見直す必要があります。
ここでは、年末調整の電子化を進める際に押さえておきたいポイントを確認しましょう。
ポイント(1)電子化の目的と範囲を明確にする
まずは、年末調整を電子化する「目的」を明確にすることが大切です。
たとえば、「紙書類の配布・回収をなくしたい」「申告内容のチェックにかかる時間を削減したい」「従業員からの問い合わせを減らしたい」など、企業によって解決したい課題は異なります。
目的が明確になっていない状態でシステムを導入すると、紙の申告書がWeb入力に変わっただけで、その後の確認作業や問い合わせ対応は従来どおり残ってしまう可能性があります。
そのため、現行の業務フローを整理し、以下のような作業のうち「どこまで電子化・自動化するのか」を検討する必要があるでしょう。
|
|
年末調整申告書データを給与システム等に取り込める環境を整備すると、控除額の検算や添付書類の確認事務を削減できる可能性があります。電子化する範囲を決める際には、従業員側の入力画面だけでなく、その後の人事担当者の作業まで含めて検討することが重要です。
ポイント(2)完全電子化にこだわりすぎない
年末調整の電子化では、すべての従業員・手続きを一度に完全電子化しようとすると、かえって導入のハードルが高くなってしまうことがあります。
従業員が利用できる端末やITスキル、控除証明書等の取得方法は、それぞれ異なります。マイナポータル連携を利用できる従業員がいる一方で、保険会社等から書面で控除証明書を受け取る従業員もいるでしょう。
最初の段階では申告書の作成・提出だけを電子化し、控除証明書等については書面で受け付けるなど、部分電子化から始める方法も考えられます。
なお、一部の従業員に紙での申告を認める場合は、以下のような運用ルールを事前に決めておく必要があります。
|
|
電子化の範囲を段階的に広げることで、従業員の混乱や問い合わせの集中を抑えながら「自社に合った運用方法」を構築しやすくなるでしょう。
ポイント(3)従業員への周知を早めに行う
年末調整の電子化をスムーズに進めるためには、従業員への早めの周知が欠かせません。
従業員から年末調整申告書を電子データで受け取ることについて、法令上、事前の同意を得る必要はありません。一方で、電子化にあたっては、控除証明書等をデータで取得する手続きや、申告用ソフトウェアの設定など、従業員側にも事前準備が発生します。そのため、国税庁も「従業員への早期の周知が必要」としています。
年末調整の受付が始まる直前に案内すると、設定方法や操作方法に関する問い合わせが短期間に集中してしまう可能性があります。ですから、以下の内容を早めに案内しておくとよいでしょう。
|
|
また、操作マニュアルだけでなく「よくある質問」や「画面付きの手順書」、「説明動画」などを準備すると、従業員が自分で問題を解決しやすくなります。
本格的な受付を始める前に、一部の部署や従業員を対象としたテスト運用を行うことも効果的です。実際の申告画面を使ってもらうことで、マニュアルだけでは気づきにくい操作上の問題や、問い合わせが発生しやすいポイントを確認することもできるでしょう。
年末調整のアウトソーシングならラクラスへ
本記事では、年末調整手続の電子化と法定調書の電子提出義務の違いを整理したうえで、電子化のメリット・デメリットや、企業と従業員が行う準備について解説してきました。年末調整手続の電子化については多くのポイントや注意点があるため、人事部のなかでも導入・運用には負担があると感じた方も多いのではないでしょうか。
もし、年末調整を進めていくうえでアウトソーシングを含め「手続きの負担を軽減したい」とお考えでしたら、ぜひラクラスにご相談ください。ラクラスの年末調整BPOサービスなら、必要な機能と業務をフルパッケージ化しています。また、カスタマーサポートも実施していますし、カスタマイズ対応も可能です。
AI-OCRとオペレーターの目視を組み合わせた読取代行により、品質と効率の両立を実現しており従業員は証明情報の入力が不要になります。また、人事担当者の回収とチェックも必要ありません。
クラウドシステムはすべて国内で運用されており情報セキュリティも万全ですし、大企業向けに開発された様々な設定やオプションもご用意しています。導入を検討いただくうえで何かご不明点などありましたら、お気軽にご相談ください。