給与所得控除とは?年末調整での申告方法や注意点などを徹底解説


本記事では、給与所得控除の基本的な仕組みから、対象者や計算方法、年末調整における申告手続きまで詳しく解説します。また、特定支出控除との関係や2026年(令和8年)の税制改正についても紹介しますので、ぜひ参考にしてください。
年末調整では、従業員の1年間の給与収入から各種控除を差し引き、納めるべき所得税額を計算します。その際、給与所得を算出するために適用されるのが「給与所得控除」です。
給与所得控除は、会社員やパート・アルバイトなど、給与収入を得ている人に適用される制度です。給与収入に応じて控除額が決まる仕組みではありますが、基礎控除や扶養控除などとは性質が異なります。また、2025年(令和7年)以降は税制改正によって控除額の見直しが行われていますので、人事担当者は最新の制度を把握しておく必要があるでしょう。
そこで本記事では、給与所得控除の基本的な仕組みから、対象者や計算方法、年末調整における申告手続きまで詳しく解説します。記事の後半では、特定支出控除との関係や2026年(令和8年)の税制改正についても紹介しますので、年末調整業務を進める際の参考にしてください。
給与所得控除の基本知識
給与所得控除は、従業員の所得税を計算するうえで欠かせない制度です。ただし、年末調整で適用される控除には複数の種類があり、それぞれ役割や計算方法が少し異なります。
まずは、給与所得控除の基本的な仕組みと、混同されやすい所得控除との違いについて確認していきましょう。
給与所得控除とは何か
給与所得控除とは、会社員や公務員、パート・アルバイトなどの給与所得者について、給与収入から一定の金額を差し引く制度です。
個人事業主の場合、事業に必要な支出を必要経費として収入から差し引き、所得金額を計算します。一方で給与所得者については、仕事に関連する費用を個別に必要経費として計上するのではなく、給与所得控除という仕組みを利用するわけです。
具体的には、以下の計算式で給与所得を算出します。
|
給与所得=給与収入-給与所得控除額
|
給与所得控除額は、年間の給与収入に応じて法律で定められています。そのため、原則として実際に仕事で使った経費を計算したり、領収書を提出したりする必要はありません。
また、給与所得控除の対象となるのは、毎月の基本給だけではありません。賞与(ボーナス)や残業手当、役職手当など、給与所得に該当する各種収入も含まれます。ただし、一定の限度額以内の通勤手当など、所得税法上非課税とされる金額は、給与所得控除を計算する際の給与収入には含めません。
なお、給与所得控除は給与収入から差し引くものであり、算出した所得税額そのものから差し引く制度ではない点にも注意が必要です。
給与所得控除と所得控除の違い
給与所得控除と混同されやすいのが「所得控除」です。両者はどちらも所得税の負担を軽減するための制度ですが、税額計算において“適用される段階”が異なります。
給与所得控除は、給与収入から給与所得を算出する際に適用されるものです。一方、所得控除は、給与所得などを含む各種所得の合計から、納税者の個人的な事情に応じた一定の金額を差し引く制度です。
代表的な所得控除としては、以下のようなものがあります。
| 控除の種類 | 概要 |
| 基礎控除 | 合計所得金額などの要件に応じて適用される控除 |
| 配偶者控除 | 一定の所得要件などを満たす配偶者がいる場合に 適用される控除 |
| 扶養控除 | 一定の要件を満たす扶養親族がいる場合に 適用される控除 |
| 社会保険料控除 | 本人や生計を一にする親族などのために支払った 社会保険料を対象とする控除 |
| 生命保険料控除 | 一定の生命保険料や介護医療保険料、個人年金保険料を 支払った場合に適用される控除 |
| 地震保険料控除 | 一定の地震保険料などを支払った場合に適用される控除 |
たとえば、給与収入が700万円で給与所得控除額が180万円の場合、給与所得は520万円となります。ここから基礎控除や社会保険料控除、扶養控除などの所得控除を差し引き、課税所得金額を求めていく流れです。
つまり、給与所得控除と所得控除は、どちらか一方を選択するものではありません。それぞれの要件を満たしていれば、両方を適用することができるわけです。そのため人事担当者は、給与収入から給与所得を求める段階と、給与所得から各種所得控除を差し引く段階を分けて理解しておくことが大切でしょう。
なお、給与所得や給与収入などの詳細については下記の記事に詳しくまとめていますので、ぜひ参考にしてください。
【関連記事】給与所得と給与収入の違いとは? 計算方法や給与所得控除・所得控除の相違点を徹底解説
給与所得控除の対象者
給与所得控除は、給与所得がある人に適用される制度です。雇用形態によって適用の有無が決まるわけではなく、受け取る収入が税法上の給与所得に該当するかどうかが判断基準となります。
ここでは、給与所得控除を受けられる人と、仕事に関連して多額の支出が生じた場合に利用できる「特定支出控除」について解説します。
給与所得控除を受けられる人とは
給与所得控除の対象となるのは、企業などから給与の支払いを受けている人です。
具体的には、以下のような人が該当します。
|
|
給与所得控除には、原則として雇用形態による制限はありません。また、扶養されている学生アルバイトや短時間勤務の従業員も、給与所得控除の対象となります。ただし、控除額は給与収入の金額によって異なります。
また、給与所得控除の計算では、対象となる収入を正しく把握することが重要です。主な給与収入の種類と計算上の取り扱いは以下のとおりです。
| 収入の種類 | 給与所得控除の計算上の取り扱い |
| 基本給 | 対象となる |
| 賞与(ボーナス) | 対象となる |
| 残業手当・休日出勤手当 | 対象となる |
| 役職手当・住宅手当・家族手当 | 原則として対象となる |
| 通勤手当 | 非課税限度額を超えた部分が 対象となる |
| 現物給与 | 課税対象となるものは含まれる |
| 退職金 | 原則として退職所得として 別に計算するため対象外 |
| 業務委託による報酬 | 給与所得に該当しない場合は対象外 |
なお、複数の勤務先から給与を受け取っている場合、給与所得控除は勤務先ごとに重複して適用するものではありません。確定申告で給与所得を計算する際には、原則として各勤務先の給与収入を合算して控除額を求めます。
一方、個人事業主の事業収入や不動産所得などは、給与所得控除の対象にはなりません。それぞれの所得区分に応じた方法で計算する必要があります。
特定支出控除との関係
給与所得者には、給与所得控除とは別に「特定支出控除」という制度も設けられています。「特定支出控除」とは、給与所得者が仕事に関連する一定の支出をした場合に、所定の要件を満たすことで追加の控除を受けられる制度です。
通常、給与所得控除は実際に発生した経費の金額にかかわらず、給与収入に応じて自動的に計算されます。しかし、業務上必要な支出が多額になった場合には、給与所得控除だけでは十分に考慮されないケースも出てきます。そこで設けられているのが「特定支出控除」だというわけです。
特定支出として認められる費用には、通勤費や職務上の旅費、転居費、研修費、資格取得費などがあります。ただし、支出した費用がすべて対象となるわけではありません。勤務先による証明など、所定の要件を満たす必要があります。
また、特定支出控除は年末調整では適用できないため、従業員本人が確定申告を行う必要がある点は注意しなければなりません。
給与所得控除の計算方法
給与所得控除額は、年間の給与収入に応じて決まります。
2025年(令和7年)の税制改正では、給与所得控除の最低保障額が55万円から65万円に引き上げられました。
さらに、2026年度(令和8年度)の税制改正によって、2026年分・2027年分の給与所得控除額にも変更が生じています。
<参考>令和7年度税制改正による所得税の基礎控除の見直し等について(国税庁)
年末調整を担当する人事部門では、対象となる年分に応じた計算方法を利用することが重要になります。ここでは、その計算方法について解説していきます。
給与所得控除の計算式
2026年分・2027年分の給与所得控除額は、年間の給与収入に応じて以下のように計算します。
【2026年分・2027年分の給与所得控除額一覧】
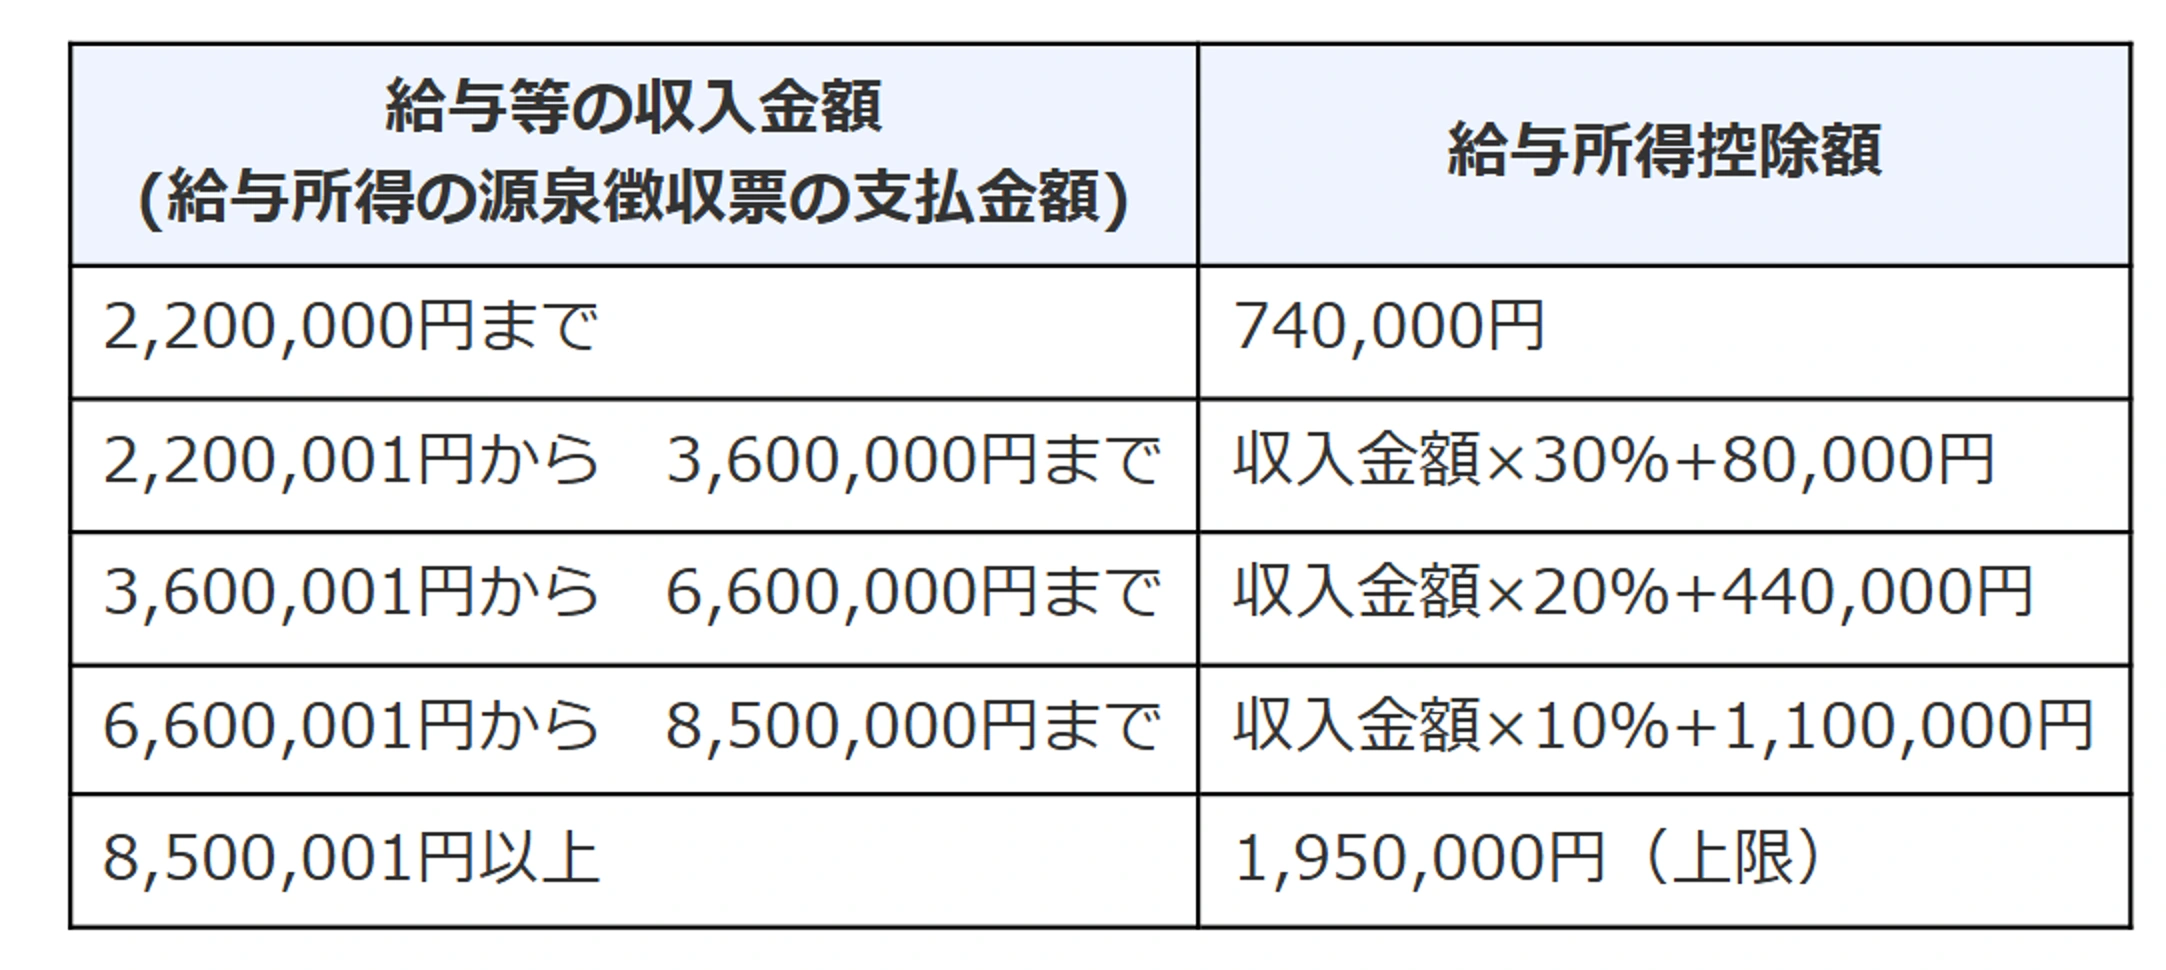
※給与収入が74万円以下の場合は、給与所得控除後の給与所得は0円となります。
※給与収入が660万円未満の場合は、実際の給与所得の算出にあたっては、原則として国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」を利用します。220万円未満については別途定められた給与所得金額の特例にも注意が必要です。
<参考>令和8年分の年末調整等のための給与所得控除後の給与等の金額の表<PDF>(国税庁)
上の表のとおり、給与所得控除には195万円の上限が設けられています。そのため、給与収入が850万円を超える場合、収入が増えても給与所得控除額は増加しません。
また、2026年分・2027年分に適用される74万円という最低保障額は、税制改正による特例を反映した金額です。2025年分の65万円とは異なるため、過年度の計算表をそのまま利用しないようにしましょう。
令和8年分の計算例
ここでは、2026年(令和8年)分の給与所得控除について、年間の給与収入が異なる3つのケースを紹介します。
なお、以下は給与所得控除後の給与所得を求める計算例であり、実際に納める所得税額を示すものではありません。
【ケース1:年間の給与収入が180万円の場合】
給与収入が180万円の場合、2026年分の給与所得控除額は74万円となります。そのため、給与所得の計算式は以下のとおりです。
180万円-74万円=106万円
なお、給与所得控除とは別に基礎控除などの所得控除が適用されるため、給与所得106万円の全額に対して所得税が課されるわけではありません。
【ケース2:年間の給与収入が700万円の場合】
給与収入が700万円の場合、給与所得控除額は以下の計算式で求めます。
700万円×10%+110万円=180万円
したがって、給与所得は以下のとおりになります。
700万円-180万円=520万円
この520万円をもとに、基礎控除や社会保険料控除などを差し引いて「課税所得金額」を計算します。
【ケース3:年間の給与収入が900万円の場合】
給与収入が900万円の場合、給与所得控除額は上限の195万円となります。そのため、給与所得の計算式は以下のとおりです。
900万円-195万円=705万円
なお、給与収入が850万円を超える従業員については、一定の条件を満たす場合に「所得金額調整控除」が適用されることがあります。たとえば、本人が特別障害者に該当する場合や、23歳未満の扶養親族がいる場合などが対象です。
「所得金額調整控除」は給与所得控除とは別の制度ですので、人事担当者は該当する従業員の申告内容もよく確認するようにしましょう。
年末調整における申告手続き
給与所得控除は、給与収入の金額に応じて計算されますので、原則として従業員本人が給与所得控除の適用を申告する必要はありません。一方、年末調整では、給与所得控除後の所得金額を把握したうえで、基礎控除や配偶者控除などの適用を判断します。そのため、給与所得控除の仕組みと各種申告書の役割を正しく理解しておくことが重要です。
ここでは、給与所得控除に関連する必要書類と、年末調整での記入・確認方法について解説していきます。
必要書類の準備
給与所得控除自体には、専用の申告書や控除証明書はありません。企業側では、給与台帳などの情報をもとに従業員の年間給与収入を集計し、その金額から給与所得控除後の給与所得を計算します。
ただし、年末調整を行う際には、従業員の状況に応じて以下のような書類を準備する必要があります。
| 書類名 | 主な用途 |
| 給与所得者の扶養控除等 (異動)申告書 |
扶養親族などの情報を申告する |
| 給与所得者の基礎控除申告書 | 本人の合計所得金額の 見積額などを申告する |
| 給与所得者の配偶者控除等申告書 | 配偶者控除・配偶者特別控除の 適用を申告する |
| 給与所得者の保険料控除申告書 | 生命保険料控除などを申告する |
| 給与所得者の所得金額調整 控除申告書 |
所得金額調整控除の適用を申告する |
※基礎控除申告書、配偶者控除等申告書、所得金額調整控除申告書などは、国税庁が定める兼用様式で提出することができます。また、2026年分の様式には「特定親族特別控除申告書」も含まれています。
なお、年の途中で転職してきた従業員については、前職の給与を含めて年末調整できるケースがあります。この場合、前職の給与所得の源泉徴収票を提出してもらう必要がありますので注意が必要です。
人事担当者は、対象となる給与収入に漏れが生じないよう、給与支払情報や各種申告書を事前に確認しておきましょう。
申告書の記入方法
給与所得控除に関連する記入項目として、特に確認しておきたいのが「給与所得者の基礎控除申告書」です。

<引用>令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書<PDF>(国税庁)
「基礎控除申告書」には、従業員本人がその年の所得金額の見積額を記入する欄があります。給与収入だけでなく、給与所得控除を差し引いたあとの給与所得を把握する必要がありますので、両者を混同しないように注意しましょう。
基本的な記入の流れとしては以下のとおりです。
(1)年間の給与収入の見積額を確認する
まず、その年の1月1日から12月31日までに受け取る給与や賞与などを合計し、給与収入の見積額を算出します。年末調整の申告時点で12月分の給与や賞与が確定していない場合は、支給予定額を含めた見積額を利用します。
(2)給与所得控除後の所得金額を計算する
次に、年間の給与収入の見積額から、対象年分の給与所得控除額を差し引きます。たとえば、2026年分の給与収入の見積額が700万円であれば、給与所得控除額は180万円となり、給与所得の見積額は520万円になります。
(3)給与所得以外の所得を確認する
給与所得以外に事業所得や不動産所得、雑所得などがある場合には、それぞれの所得金額の見積額も確認します。これらを合計し、基礎控除の判定に必要な合計所得金額の見積額を求めていきます。
(4)各種控除の適用を確認する
合計所得金額の見積額をもとに基礎控除額を判定するとともに、配偶者控除や所得金額調整控除など、該当する各種控除について申告を行います。
なお、給与所得控除は企業側が計算するものである一方、基礎控除申告書などの記入にあたっては、従業員自身が所得金額の見積額を把握する必要があります。人事担当者が申告書の記入例や計算方法をしっかり案内しておくことで、給与収入と給与所得の取り違えによる記入ミスも防ぎやすくなるでしょう。
給与所得控除の特例と注意点
給与所得控除は、給与収入に応じて一定の金額を差し引く制度ですが、従業員の状況によっては、通常の給与所得控除とは別の制度を利用できる場合があります。また、年末調整では給与所得控除を正しく計算するだけでなく、給与収入の集計漏れや控除の適用誤りにも注意しなければなりません。
ここでは、給与所得控除に関連する特例と、人事担当者が押さえておきたい実務上のポイントについて解説していきます。
特定支出控除の特例
「特定支出控除」は、給与所得者が職務上必要な費用を自ら負担した場合に、一定の要件のもとで追加の控除を受けられる制度です。対象となる特定支出は、主に以下の7種類です。
| 特定支出の種類 | 対象となる費用の例 |
| (1)通勤費 | 通常必要と認められる通勤のための費用 |
| (2)職務上の旅費 | 出張など、職務を遂行するために必要な旅費 |
| (3)転居費 | 転勤に伴う引っ越し費用 |
| (4)研修費 | 職務に必要な知識や技術を習得するための研修費用 |
| (5)資格取得費 | 職務に直接必要な資格を取得するための費用 |
| (6)帰宅旅費 | 単身赴任者が自宅へ帰宅するための一定の旅費 |
| (7)勤務必要経費 | 職務に関連する図書費・衣服費・交際費等 |
<参考>「No.1415 給与所得者の特定支出控除」(国税庁)
※(7)の勤務必要経費については、合計65万円の上限があります。また、勤務先から非課税で補てんされた費用などは、原則として特定支出の対象には含まれません。
なお、特定支出控除を適用できるのは、年間の特定支出の合計額が「給与所得控除額の2分の1相当額を超えた場合」です。
計算式としてまとめると、以下のとおりです。
|
特定支出控除額=年間の特定支出の合計額-給与所得控除額×1/2
|
例として、給与所得控除額が180万円の従業員について年間の特定支出が120万円あった場合、特定支出控除額は以下のようになります。
120万円-(180万円×1/2)=30万円
この場合、通常の給与所得控除180万円に加え、特定支出控除として30万円を給与所得から差し引くことができるわけです。
ただし、特定支出控除の適用には、原則として勤務先による証明や支出を証明する書類などが必要になります。また、年末調整では対応できませんので、従業員本人が確定申告を行わなければなりません。
年末調整での注意点
給与所得控除を年末調整に適用する際、人事担当者が特に注意したいのは、給与収入の集計と改正後の控除額の取り扱いです。主な注意点として、以下の4つが挙げられます。
注意(1)給与収入と給与所得を混同しない
給与収入とは、給与所得控除を差し引く前の金額です。一方、給与所得は給与収入から給与所得控除を差し引いたあとの金額を指します。
年末調整では、基礎控除や配偶者控除などを判定する際に所得金額の情報を利用するため、両者を混同してしまうと控除額の計算を誤る可能性があります。特に従業員が基礎控除申告書を記入する際には、「収入金額」と「所得金額」の違いをしっかりと説明しておくとよいでしょう。
給与収入と給与所得の違いについては、下記の記事でも詳しく解説していますのであわせてご確認ください。
【関連記事】給与所得と給与収入の違いとは? 計算方法や給与所得控除・所得控除の相違点を徹底解説
注意(2)賞与や各種手当の集計漏れに注意する
給与所得控除を計算する際には、年間の基本給だけでなく、賞与や課税対象となる各種手当も含めて給与収入を集計します。
一方、非課税限度額以内の通勤手当などは対象外です。給与明細上の総支給額をそのまま給与収入として利用すると、非課税部分まで含めてしまうおそれがあります。そのため、給与システムなどで課税・非課税の区分を適切に管理しておくことが重要になるでしょう。
注意(3)転職者の前職給与を確認する
年の途中で入社した従業員については、前職で受け取った給与を合算して年末調整を行う場合があります。
このとき、前職の源泉徴収票を確認せずに自社で支払った給与だけで計算すると、年間の給与収入に誤りが生じてしまいます。ですから、対象となる従業員には早めに前職の源泉徴収票の提出を案内しておきましょう。
注意(4)対象年分に応じた控除額を適用する
給与所得控除は税制改正によって控除額が変更されることがあります。実際、2025年分と2026年分では最低保障額が異なりますので、過年度の計算式や給与システムの設定をそのまま利用しないよう注意が必要です。
年末調整の実施前に、給与計算システムの更新状況や、国税庁が公表している最新の計算表を確認しておくことが望ましいでしょう。
年末調整と確定申告の違い
給与所得控除は、年末調整と確定申告のどちらでも適用される制度です。ただし、両者には手続きを行う主体や、取り扱う所得・控除の範囲などに違いがあります。
人事担当者は、従業員からの問い合わせに適切に対応するためにも「年末調整で完結するケース」と「確定申告が必要となるケース」を理解しておくことが大切です。ここでは、年末調整のメリットと確定申告との違いについて解説していきます。
年末調整のメリット
年末調整とは、勤務先が従業員に代わって1年間の所得税額を計算し、毎月の給与や賞与から源泉徴収した税額との過不足を精算する手続きです。年末調整の対象となる従業員は、勤務先で手続きを完了することで給与所得について自ら確定申告を行う必要がなくなります。
年末調整のメリットとしては、主に以下のようなものが挙げられます。
|
|
給与所得控除についても、企業が年間の給与収入をもとに計算しますので、従業員が個別に計算して申告する必要はありません。
ただし、年末調整で完全にすべての所得や控除を処理できるわけではありません。従業員の収入状況や利用する控除によっては、別途確定申告が必要となってくる場合もあります。
具体的なケースについては、次の項で解説します。
確定申告が必要なケース
給与所得者であっても、一定の条件に該当する場合には確定申告が必要です。代表的なケースを以下に記載します。
| ケース | 確定申告が必要となる主な理由 |
| 年間の給与収入が2,000万円を 超える場合 |
年末調整の対象外となるため |
| 給与所得・退職所得以外の 所得金額の合計が 20万円を超える場合 |
一定の条件のもとで確定申告が 必要となるため |
| 2か所以上から給与を 受け取っている場合 |
年末調整されなかった給与収入 などの合計が一定額を超える 場合があるため |
| 特定支出控除を利用する場合 | 年末調整では適用できないため |
| 医療費控除を利用する場合 | 原則として確定申告によって 適用する制度であるため |
| 住宅ローン控除を 初めて利用する場合 |
原則として初年度は確定申告が 必要となるため |
なお、給与所得者の確定申告の要否には、所得金額や源泉徴収の状況などによって例外があります。たとえば、給与収入が2,000万円以下で、1か所から給与を受け取っている従業員であっても、副業による所得金額が一定額を超える場合には、確定申告が必要になることがあります。
また、特定支出控除については、勤務先で証明書類を用意する必要がある場合もありますので、従業員から相談を受けた際には「年末調整とは別の手続きである」ということを案内しましょう。
ちなみに、確定申告を行う場合にも給与所得控除は適用されます。年末調整を受けていないからといって、給与所得控除が受けられなくなるわけではありません。確定申告が必要になるケースについて、さらに詳しく知りたい方は以下の記事も参考にしてみてください。
【関連記事】年末調整と確定申告の両方が必要になるケースとは?2つの違いや適用される所得控除、注意点などを徹底解説
給与所得控除に関するよくある質問
最後に、給与所得控除に関して、人事担当者や従業員から寄せられやすい質問をまとめました。年末調整における問い合わせ対応や、従業員向けの案内資料を作成する際に役立ててください。
Q.給与所得控除の控除額はどう決まる?
給与所得控除額は、年間の給与収入に応じて決まります。2026年分・2027年分については、給与所得控除の最低保障額が74万円、上限額が195万円となっています。
例を挙げると、年間の給与収入が180万円の場合は74万円、700万円の場合は180万円、900万円の場合は195万円が給与所得控除額になります。
なお、給与所得控除は実際に納める所得税額から差し引くものではありません。給与収入から差し引き、給与所得を計算するための制度です。
また、給与収入が660万円未満の場合は、実務上、国税庁の定める「年末調整等のための給与所得控除後の給与等の金額の表」などを利用して給与所得を算出する必要があります。
<参考>令和8年分の年末調整等のための給与所得控除後の給与等の金額の表<PDF>(国税庁)
Q. 給与所得控除と特定支出控除の違いは?
給与所得控除は、給与所得者に対して、年間の給与収入に応じた一定額を差し引く制度です。
一方で特定支出控除は、仕事に関連する一定の支出が多額になった場合に、所定の条件を満たすことで追加の控除を受けられる制度です。
両者の主な違いをまとめると、以下のとおりです。
| 比較項目 | 給与所得控除 | 特定支出控除 |
| 対象者 | 給与所得がある人 | 一定の特定支出がある 給与所得者 |
| 控除額 | 年間の給与収入 に応じて決定 |
特定支出のうち、 給与所得控除額の2分の1 相当額を超える部分 |
| 領収書などの提出 | 原則不要 | 支出を証明する書類などが必要 |
| 勤務先による証明 | 原則不要 | 原則として必要 |
| 年末調整での適用 | 可能 | 不可 |
| 確定申告 | 原則不要 | 必要 |
特定支出控除は、給与所得控除の代わりに利用するものではありません。ただし、所定の条件を満たせば、通常の給与所得控除に加えて適用することができます。
税制改正のポイントや影響
給与所得控除は、近年の税制改正によって見直しが行われています。特に2025年度(令和7年度)と2026年度(令和8年度)の税制改正では、給与所得控除の最低保障額が段階的に引き上げられました。
また、基礎控除や扶養親族等の所得要件も見直されているため、年末調整の実務においては、複数の改正内容をあわせて理解する必要があります。改正のポイントやその影響について、詳しく見ていきましょう。
最近の税制改正のポイント
2025年度の税制改正では、物価上昇への対応などを背景として、所得税の基礎控除や給与所得控除の見直しが行われました。
給与所得控除については、最低保障額が従来の55万円から65万円へと10万円引き上げられています。
さらに2026年度の税制改正では、給与所得控除の最低保障額が69万円に引き上げられるとともに、2026年分・2027年分については、特例によって74万円とされました。
給与所得控除の最低保障額の推移をまとめると、以下のようになります。
【給与所得控除の最低保障額の推移】
| 対象年分 | 最低保障額 |
| 2024年分(令和6年分) | 55万円 |
| 2025年分(令和7年分) | 65万円 |
| 2026年分(令和8年分) | 74万円 |
| 2027年分(令和9年分) | 74万円 |
| 2028年分(令和10年分)以降 | 69万円 |
※2026年分・2027年分は、給与所得控除の最低保障額等に関する特例適用後の金額です。2028年分以降の制度については、今後の税制改正によって変更される可能性があります。
<参考>昨年と比べて変わった点(基礎控除の引上げ等)<PDF>(国税庁)
また、給与所得控除とあわせて確認しておきたいのが「基礎控除」の改正です。給与所得控除が給与収入から給与所得を算出する際に適用されるのに対して、「基礎控除」は給与所得などの合計所得金額から差し引く所得控除の一つです。
両者は異なる制度ですが、いずれも所得税の課税対象となる金額に影響します。そのため、人事担当者は給与所得控除だけでなく、基礎控除や配偶者控除、扶養控除などの改正内容も確認しておく必要があるでしょう。
給与所得控除への影響
2026年度の税制改正による給与所得控除の見直しは、特に給与収入が比較的少ない従業員の給与所得の計算に影響します。たとえば、「年間の給与収入が180万円」の場合、2025年分と2026年分では以下のような違いが生じます。
| 項目 | 2025年分 | 2026年分 |
| 年間の給与収入 | 180万円 | 180万円 |
| 給与所得控除額 | 65万円 | 74万円 |
| 給与所得 | 115万円 | 106万円 |
このように、同じ給与収入であっても、給与所得控除額の引き上げによって給与所得の金額が変わってきます。
また、給与所得控除後の所得金額は、基礎控除額の判定や扶養親族・配偶者などの所得要件にも関係します。
そのため給与所得控除の改正は、従業員本人だけでなく、その家族に関する控除の適用にも影響する場合があるのです。
一方、企業の実務においては、以下のような対応が求められるでしょう。
|
|
2026年度の税制改正については、原則として2026年12月1日に施行され、2026年分以後の所得税に適用されることになります。ですから、2026年11月までの給与の源泉徴収事務には変更がなく、2026年12月の年末調整で改正後の控除額を反映して年間の税額を計算することになります。
ここまで見てきて分かるように、2025年分と2026年分では給与所得控除や基礎控除などの取り扱いが異なります。年末調整の担当者は、適用する年分を確認するとともに、以下のような国税庁が公表している最新の情報に基づいて手続きを進めることが重要です。
<参考>令和8年度税制改正による所得税の基礎控除の引上げ等について(国税庁)
<参考>No.1900 給与所得者で確定申告が必要な人(国税庁)
年末調整のアウトソーシングならラクラスへ
本記事では、給与所得控除の基本的な仕組みから、対象者や計算方法、年末調整における申告手続きまで詳しく解説してきました。給与所得控除については税制改正などもあって多くの注意点があるため、人事部のなかでも運用には負担があると感じた方も多いのではないでしょうか。
もし、年末調整を進めていくうえでアウトソーシングを含め「手続きの負担を軽減したい」とお考えでしたら、ぜひラクラスにご相談ください。ラクラスの年末調整BPOサービスなら、必要な機能と業務をフルパッケージ化しています。また、カスタマーサポートも実施していますし、カスタマイズ対応も可能です。
AI-OCRとオペレーターの目視を組み合わせた読取代行により、品質と効率の両立を実現しており従業員は証明情報の入力が不要になります。また、人事担当者の回収とチェックも必要ありません。
クラウドシステムはすべて国内で運用されており情報セキュリティも万全ですし、大企業向けに開発された様々な設定やオプションもご用意しています。導入を検討いただくうえで何かご不明点などありましたら、お気軽にご相談ください。