給与支払報告書と源泉徴収票の違いとは?提出先など詳しく解説


本記事では、給与支払報告書と源泉徴収票の違いを整理したうえで、それぞれの記載内容や書き方、提出方法について詳しく解説していきます。年末調整から書類の作成・提出までの業務を円滑に進めるためにも、ぜひ参考にしてください。
給与支払報告書と源泉徴収票は、どちらも従業員に支払った給与や税額などを記載する書類です。ただ、記載内容にはどちらも共通する部分が多いものの、それぞれ作成する目的や提出先、提出方法などは異なります。
また、2027年(令和9年)1月からは源泉徴収票の提出に関する制度が変更されますので、人事労務の担当者は最新のルールを理解しておく必要があるでしょう。
そこで本記事では、給与支払報告書と源泉徴収票の違いを整理したうえで、それぞれの記載内容や書き方、提出方法について詳しく解説していきます。年末調整から書類の作成・提出までの業務を円滑に進めるためにも、ぜひ参考にしてください。
給与支払報告書とは?
給与支払報告書とは、企業や個人事業主などの給与支払者が、従業員に対して1年間に支払った給与や控除額などを市区町村に報告するための書類です。地方税法に基づいて提出が義務付けられているものであり、個人住民税の算定に使用されます。
また、原則として給与支払報告書は、給与を支払った年の翌年1月1日時点における従業員の住所地の市区町村へ提出する必要があります。
給与支払報告書の目的と重要性
給与支払報告書の主な目的は、市区町村が従業員の個人住民税を適切に計算できるよう、前年の給与所得に関する情報を提供することです。
個人住民税は、原則として前年の所得をもとに算定されます。そのため、市区町村は企業から提出された給与支払報告書を確認し、従業員ごとの所得や各種控除の状況を把握したうえで税額を決定します。
また、企業にとっても給与支払報告書は住民税の「特別徴収」を適切に行うための重要な書類です。
「特別徴収」とは、企業が従業員の給与から住民税を天引きし、本人に代わって市区町村へ納付する仕組みを指します。給与支払報告書に記載された情報は、その後の特別徴収税額の決定にもつながります。
そのため、給与支払報告書の作成時に誤りがあると、従業員の住民税額が正しく計算されない可能性があります。人事労務の担当者は、給与や控除額だけでなく、住所や氏名などの基本情報についても正確に確認することが重要になるでしょう。
給与支払報告書の種類
給与支払報告書は、主に「個人別明細書」と「総括表」の2種類で構成されています。
それぞれの役割は、以下のとおりです。
| 種類 | 概要 |
| 個人別明細書 | 従業員一人ひとりの給与支払金額や所得控除額、 源泉徴収税額などを記載する書類 |
| 総括表 | 給与支払者の情報や、その市区町村へ提出する 個人別明細書の人数などをまとめた書類 |
個人別明細書は従業員ごとに作成します。一方、総括表は提出先の市区町村ごとに作成するものです。
たとえば、100名の従業員が5つの市区町村に居住している場合、原則として従業員100名分の個人別明細書を作成し、それぞれの提出先に対応する総括表を用意します。
なお、普通徴収の対象者がいる場合には、市区町村によって「普通徴収切替理由書」などの書類の添付が求められることもあります。紙で提出する際には、各自治体の案内を確認しておきましょう。
提出対象者と提出期限
給与支払報告書は、原則として「前年中に給与を支払ったすべての従業員」について作成・提出する必要があります。
提出対象となる「すべての従業員」としては、正社員だけでなく、契約社員やパートタイマー、アルバイト、役員なども含まれます。また、年末調整を行っていない従業員や、年度の途中で退職した従業員についても、原則として提出対象となります。
ただし、年の途中で退職した従業員については、その年中の給与支払金額が30万円以下の場合であれば提出を省略することができます。
提出先と期限については以下をご確認ください。
| 項目 | 内容 |
| 提出先 | 翌年1月1日時点の従業員の住所地の市区町村 |
| 提出期限 | 原則として翌年1月31日 |
| 2026年分の提出期限 | 2027年2月1日(月) |
なお、2027年1月31日は日曜日のため、2026年分の給与支払報告書は翌営業日の2月1日が提出期限となっています。
また、提出に関して特に注意したいのが、従業員の住所情報です。この「住所」とは、勤務先の所在地ではなく従業員本人が翌年1月1日時点で居住している市区町村が提出先になります。もし年末に転居した従業員がいる場合には、申告された住所に変更がないかを確認し、誤った自治体へ提出しないよう注意しましょう。
源泉徴収票とは?
源泉徴収票とは、給与支払者が従業員に対して1年間に支払った給与の総額や、源泉徴収した所得税および復興特別所得税の金額などを記載した書類です。所得税法に基づいて作成する法定調書の一つであり、従業員が自身の給与収入や所得税額を確認する際に使用します。
また、企業には従業員に源泉徴収票を交付する義務があります。年末調整を実施した従業員だけでなく、年末調整の対象外となった従業員や中途退職者についても、原則として作成・交付しなければなりません。
源泉徴収票の役割と重要性
源泉徴収票には、従業員の給与所得と所得税の計算結果を明らかにする役割があります。
企業は、毎月の給与や賞与を支払う際に、所定の税額表などに基づいて所得税を源泉徴収しています。そして年末調整では、1年間に源泉徴収した税額と、本来納めるべき年税額との差額を精算します。その結果を反映する書類が源泉徴収票なのです。
また、源泉徴収票は従業員が次のような手続きを行う際にも使用されます。
|
|
このように、源泉徴収票は所得税の計算結果を示すだけでなく、様々な場面で従業員の収入を証明するためにも重要な書類となっています。
源泉徴収票の記載内容
源泉徴収票には、従業員の給与や各種控除、所得税額などが記載されています。主な記載項目と内容は、以下のとおりです。
| 記載項目 | 内容 |
| 支払を受ける者 | 従業員の住所・氏名など |
| 支払金額 | 1年間に支払が確定した給与や賞与 などの合計額 |
| 給与所得控除後の金額 | 給与収入から給与所得控除などを 差し引いた金額 |
| 所得控除の額の合計額 | 基礎控除や社会保険料控除など、 適用した所得控除の合計額 |
| 源泉徴収税額 | 1年間の所得税および 復興特別所得税の金額 |
| 配偶者・扶養親族に関する情報 | 控除対象となる配偶者や扶養親族の 人数、氏名など |
| 社会保険料等の金額 | 給与から控除した社会保険料や 年末調整で申告された社会保険料など |
| 生命保険料・地震保険料の控除額 | 年末調整で適用した保険料控除の金額 |
| 支払者 | 給与を支払った企業や個人事業主の 名称・所在地など |
このほか、住宅借入金等特別控除や、適用される各種控除に関する情報なども必要に応じて記載します。
なお、年末調整を実施していない場合は、給与所得控除後の金額や所得控除の額の合計額など、所定の欄を記載しない取り扱いとなります。すべての従業員について同じ内容を記載するわけではありませんので、年末調整の実施状況に応じた処理が必要になるでしょう。
源泉徴収票の提出先と期限
従業員本人への交付が必要な源泉徴収票ですが、税務署に提出する法定調書としての役割もあります。ただし、2027年1月1日からは「源泉徴収票のみなし提出の特例」が適用されますので、提出方法は変更になります。
この特例については後ほど詳しく解説しますが、市区町村へ給与支払報告書を提出した場合、原則として税務署にも源泉徴収票を提出したものとみなされます。
一方、従業員本人に対する源泉徴収票の交付義務は、従来どおり継続します。交付期限としては、以下のとおりです。
| 対象者 | 交付期限 |
| 継続して勤務している従業員 | 翌年1月31日まで |
| 年の途中で退職した従業員 | 退職日以後1か月以内 |
なお、一定の要件を満たせば、源泉徴収票を電子データで交付することも可能です。ただし、電子交付には本人の承諾などが必要ですので、従業員から書面での交付を求められた場合には紙の源泉徴収票を交付しなければなりません。
<参考>:「No.7411 『給与所得の源泉徴収票』の提出範囲と提出枚数等」(国税庁)
給与支払報告書と源泉徴収票の違い
給与支払報告書と源泉徴収票は、どちらも給与や控除額などを記載するため、混同されやすい書類です。実際に、個人別明細書と源泉徴収票は記載項目の多くが共通しています。ただし、それぞれの書類が使用される目的や提出先には違いがありますので押さえておきましょう。
基本的な違い
給与支払報告書と源泉徴収票の主な違いをまとめると、以下のとおりです。
| 比較項目 | 給与支払報告書 | 源泉徴収票 |
| 主な目的 | 個人住民税の算定 | 給与所得や所得税額の 証明・報告 |
| 関連する税金 | 個人住民税 | 所得税・ 復興特別所得税 |
| 根拠法令 | 地方税法 | 所得税法 |
| 主な提出先・交付先 | 従業員の住所地の 市区町村 |
従業員本人・税務署 |
| 作成単位 | 従業員ごとの 個人別明細書と 市区町村ごとの総括表 |
従業員ごと 提出・交付期限 |
| 提出・交付期限 | 原則として 翌年1月31日 |
原則として 翌年1月31日 (中途退職者は退職後 1か月以内に交付) |
| 年末調整未実施者 | 原則として提出対象 | 原則として本人への 交付が必要 |
なお、税務署への源泉徴収票の提出については、2027年1月以降、給与支払報告書を提出した場合に提出済みとみなす特例が適用されます。そのため、2026年分以降の給与に関する書類作成では、従来の提出方法との違いを理解しておくことが重要です。
使用目的の違い
上の表にもありますが、両者の大きな違いは給与支払報告書が「住民税の算定」に使用されるのに対し、源泉徴収票は「所得税の計算結果の証明・報告」に使用されることです。
給与支払報告書は、市区町村が従業員の前年所得を把握し、翌年度の住民税額を決定するための資料となります。一方、源泉徴収票は、企業が従業員に支払った給与や源泉徴収税額を明らかにする書類です。従業員本人が確定申告を行う際や、転職先で年末調整を受ける際にも活用されます。
たとえば、2026年中に支払った給与について、給与支払報告書は2027年度の個人住民税を算定するために使用されます。これに対して2026年分の源泉徴収票は、2026年の給与所得や所得税額を証明する書類となります。
同じ給与情報をもとに作成されるものの税務上の役割が異なる、という点は押さえておきましょう。
給与支払報告書の書き方のポイント
給与支払報告書を正しく作成するためには、従業員の給与情報や控除額を適切に反映することが必要です。
、市区町村ごとに提出する個人別明細書の内容を取り特に、「個人別明細書」と「総括表」では記載する内容が異なりますので、それぞれの作成方法を理解しておきましょう。
基本的な記入方法
給与支払報告書を作成する際は、最初に従業員ごとの給与や年末調整に関する情報を整理します。具体的には、以下のような情報が必要になります。
|
|
これらの情報をもとに、「個人別明細書」を作成していきます。なお、給与支払報告書の様式は、対象となる年度のものを使用してください。税制改正によって記載項目や控除に関する取り扱いが変更されることがありますので、前年度の様式をそのまま流用しないよう注意しなければなりません。
個人別明細書の作成方法
個人別明細書は、従業員一人ひとりの給与所得に関する情報を記載する書類です。
基本的な作成手順は、以下に記載します。
(1)従業員の基本情報を記載する
氏名や住所、個人番号などを記入します。特に住所については、給与を支払った年の翌年1月1日時点の情報を記載する必要があります。転居した従業員がいる場合は、住所変更の申告内容をあわせて確認しましょう。
(2)給与支払金額を記載する
1年間に支払が確定した給与や賞与などの金額を合計して記載します。その際、非課税限度額の範囲内にある通勤手当など、非課税となる給与は原則として支払金額に含めませんので注意してください。
(3)所得控除や税額を記載する
年末調整で確定した給与所得控除後の金額や所得控除の額の合計額、源泉徴収税額などを記載します。配偶者控除や扶養控除、生命保険料控除などが適用されている場合は、その内容も正しく反映させます。
(4)摘要欄などの必要事項を記載する
前職の給与を含めて年末調整を行った場合など、所定の事項を摘要欄に記載する必要があります。また、従業員が年度の途中で退職している場合には、退職年月日なども忘れずに記入しましょう。
総括表の作成方法

総括表は、市区町村ごとに提出する個人別明細書の内容を取りまとめるための書類です。
主に以下の項目を記載します。
| 記載項目 | 内容 |
| 給与支払者の名称・氏名 | 企業名または個人事業主の氏名 |
| 給与支払者の所在地 | 企業や事業所の所在地 |
| 法人番号・個人番号 | 給与支払者の法人番号または個人番号 |
| 給与支払者の連絡先 | 担当部署・担当者名・電話番号など |
| 受給者総人員 | 給与の支払を受けた対象者の総人数 |
| 報告人員 | 当該市区町村へ提出する対象人数 |
| 特別徴収対象者 | 住民税を給与から天引きする対象者数 |
| 普通徴収対象者 | 特別徴収ではなく、普通徴収とする対象者数 |
総括表を作成する際に注意したいのが、「受給者総人員」と「報告人員」の違いです。
「受給者総人員」には、原則として給与支払者全体の対象人数を記載します。一方、「報告人員」には、その市区町村に提出する個人別明細書の人数を記載します。
また、普通徴収の対象者がいる場合は、自治体ごとに定められた切替理由や必要書類も確認しておきましょう。なお、総括表の具体的な記載欄や人数の区分は、自治体の様式によって異なる場合がありますので、その点は意識しておいてください。
注意点とよくある間違い
給与支払報告書の作成では、給与や税額の計算だけでなく、提出先や従業員情報の確認も重要です。作成する際の「よくある間違い」として、以下のようなケースが挙げられます。
| よくある間違い | 注意すべきポイント |
| 従業員の旧住所を記載している | 翌年1月1日時点の住所を確認する |
| 年末調整をしていない従業員を 除外している |
年末調整の有無と提出義務は 別であることを理解する |
| 退職者の提出を忘れている | 中途退職者も原則として 提出対象となる |
| 総括表と個人別明細書の人数が 一致しない |
提出先ごとに対象人数を照合する |
| 普通徴収の対象者を誤っている | 普通徴収にできる理由や自治体の 基準を確認する |
| 前年度の様式を使用している | 対象年度に対応した最新の様式を 使用する |
特に、年末調整の対象外となった従業員について「給与支払報告書の提出も不要なんだ」と誤解しないよう注意が必要です。また、給与支払報告書は市区町村が住民税額を決定するための資料となります。
そのため、記載内容に誤りが見つかった場合には、速やかに訂正手続きを行うことが重要でしょう。
源泉徴収票の書き方のポイント
源泉徴収票は、給与計算や年末調整の結果をもとに作成します。給与支払報告書の個人別明細書と共通する項目が多いため、給与計算システムなどを活用すれば両方の書類を効率的に作成することも可能でしょう。
ただし、税額や控除額の記載に誤りがあった場合は、従業員の確定申告や転職先での年末調整にも影響しますので、正確な情報を反映することが重要になります。
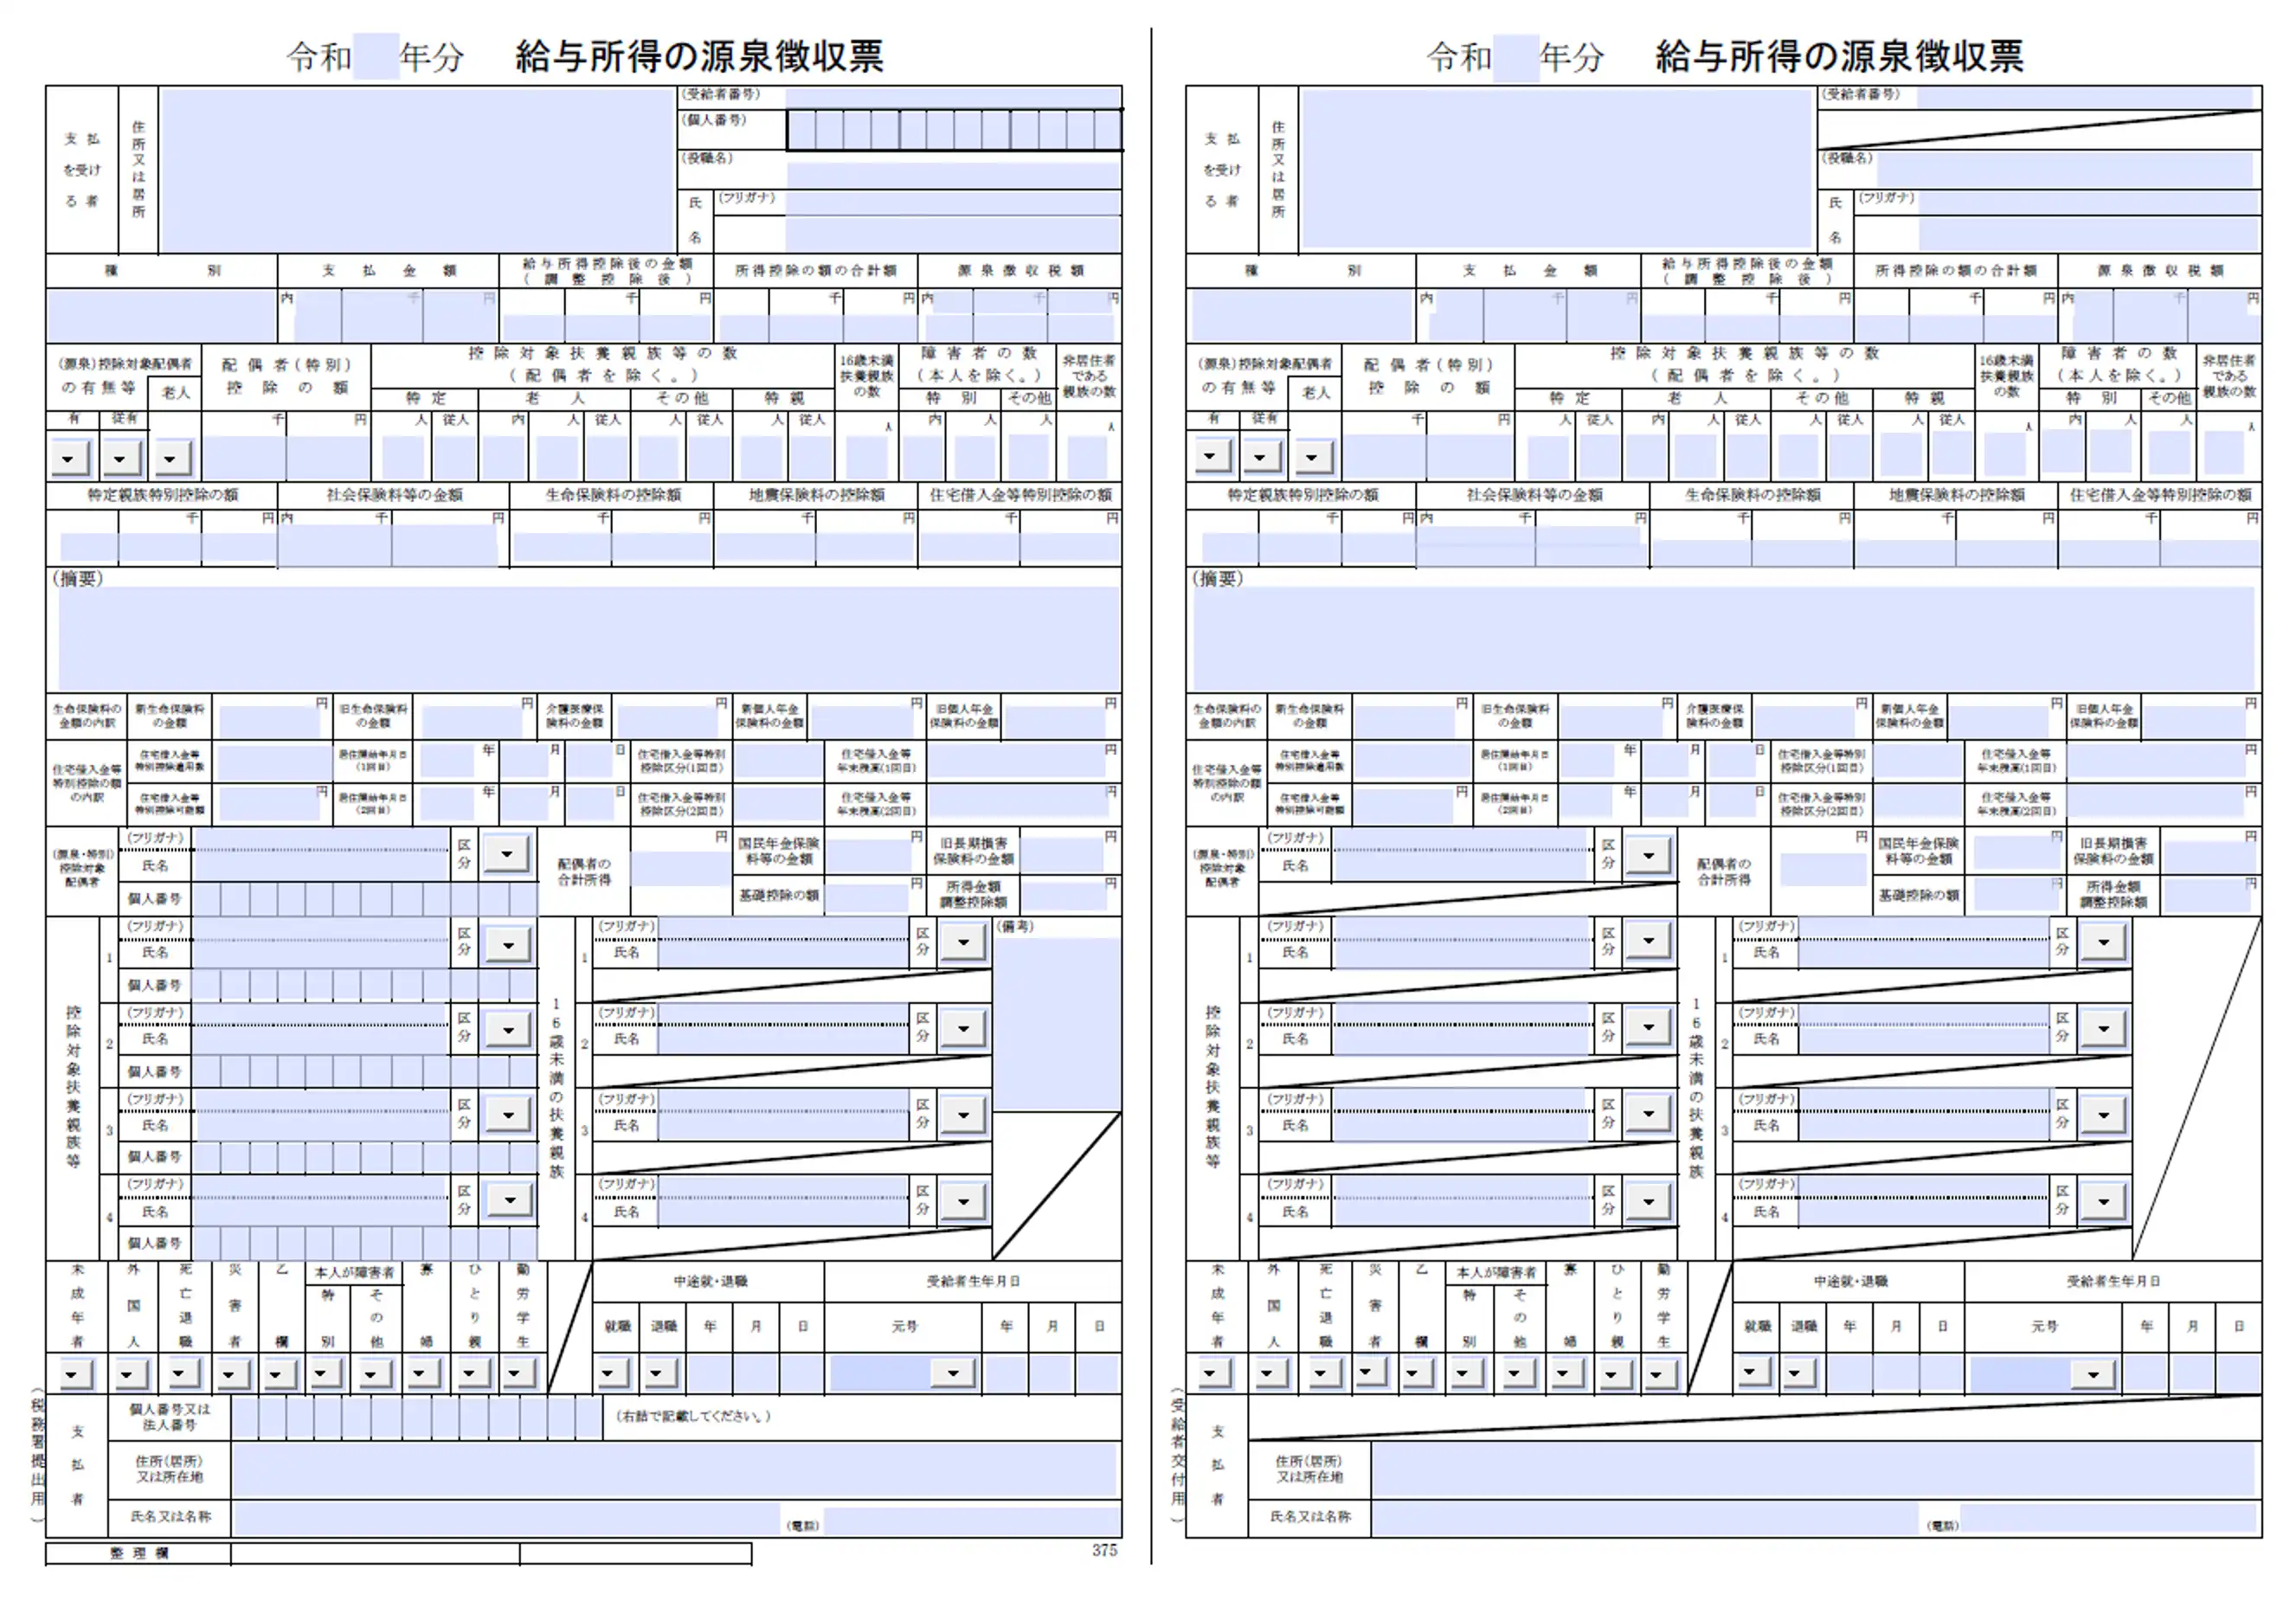
記載すべき情報
源泉徴収票を作成する際に、特に確認しておきたい5つの項目を解説しましょう。
(1)給与の支払金額
その年の1月1日から12月31日までに支払が確定した給与や賞与などの合計額を記載します。ここには基本給だけでなく、残業代や各種課税手当なども含まれます。
ただし、非課税となる通勤手当などは、原則として含めません。
(2)給与所得控除後の金額
給与収入から、その年に適用される給与所得控除額などを差し引いた金額です。年末調整を実施した場合には、必要に応じて所得金額調整控除を反映した金額を記載します。
(3)所得控除の額の合計額
基礎控除や社会保険料控除、配偶者控除、扶養控除など、年末調整で適用した所得控除の合計額を記載します。なお、住宅借入金等特別控除は所得控除ではなく税額控除となるため、別の欄で取り扱います。
(4)源泉徴収税額
その年の所得税および復興特別所得税の金額を記載します。年末調整を実施した場合には、毎月の給与から源泉徴収した金額の単純な合計ではなく、年末調整によって確定した税額を反映させる必要があります。
(5)その他の控除・扶養情報
配偶者や扶養親族の情報、社会保険料等の金額、生命保険料や地震保険料の控除額などを記載します。従業員から提出された各種申告書と照合し、適用漏れや記載間違いがないよう確認しましょう。
記入時の注意点
源泉徴収票の作成・記入時には、特に次のような点に注意が必要です。
・年末調整の結果を正しく反映する
源泉徴収票に記載する内容は、年末調整を実施したかどうかによって異なります。たとえば、年間の給与収入が2,000万円を超えるなどの理由で年末調整の対象外となる場合には、所定の欄を空欄とし「源泉徴収済みの税額」などを記載します。
・前職の給与情報を確認する
年の途中で入社した従業員について、一定の要件のもとで前職分を含めて年末調整を実施した場合には、その内容を源泉徴収票に反映します。また、摘要欄には前職の給与支払者や支払金額、源泉徴収税額など、必要な情報を記載します。
・マイナンバーの記載に注意する
税務署提出用の源泉徴収票には、従業員のマイナンバーなどを記載する必要があります。
一方、従業員本人に交付する源泉徴収票には、マイナンバーを記載しません。個人情報の漏えいを防ぐためにも、社内で作成するデータや交付用の書類を適切に管理することが重要になります。
・最新の税制改正を反映する
源泉徴収票は、その年の税制に対応した様式や計算方法で作成する必要があります。特に、給与所得控除や基礎控除、扶養控除などについて制度変更があった年は、給与計算システムの設定や年末調整の計算内容をしっかり事前に確認しておきましょう。
給与支払報告書と源泉徴収票の提出方法
給与支払報告書と源泉徴収票は、提出先だけでなく、利用する電子申請システムも異なります。また、2027年1月以降は源泉徴収票の提出に関する制度が変更されますので、従来の運用を見直すことも重要になります。
提出先と提出方法
まず、給与支払報告書については従業員の翌年1月1日時点の住所地の市区町村へ提出します。主な提出方法としては、以下が挙げられます。
|
|
一方、源泉徴収票については、従業員本人への交付に加えて、法定調書としての提出手続きがあります。
ただし、2027年1月1日からは、給与支払報告書を市区町村へ提出した場合、税務署へ源泉徴収票を提出したものとみなす「源泉徴収票のみなし提出の特例」が適用されます。
このため、原則として税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
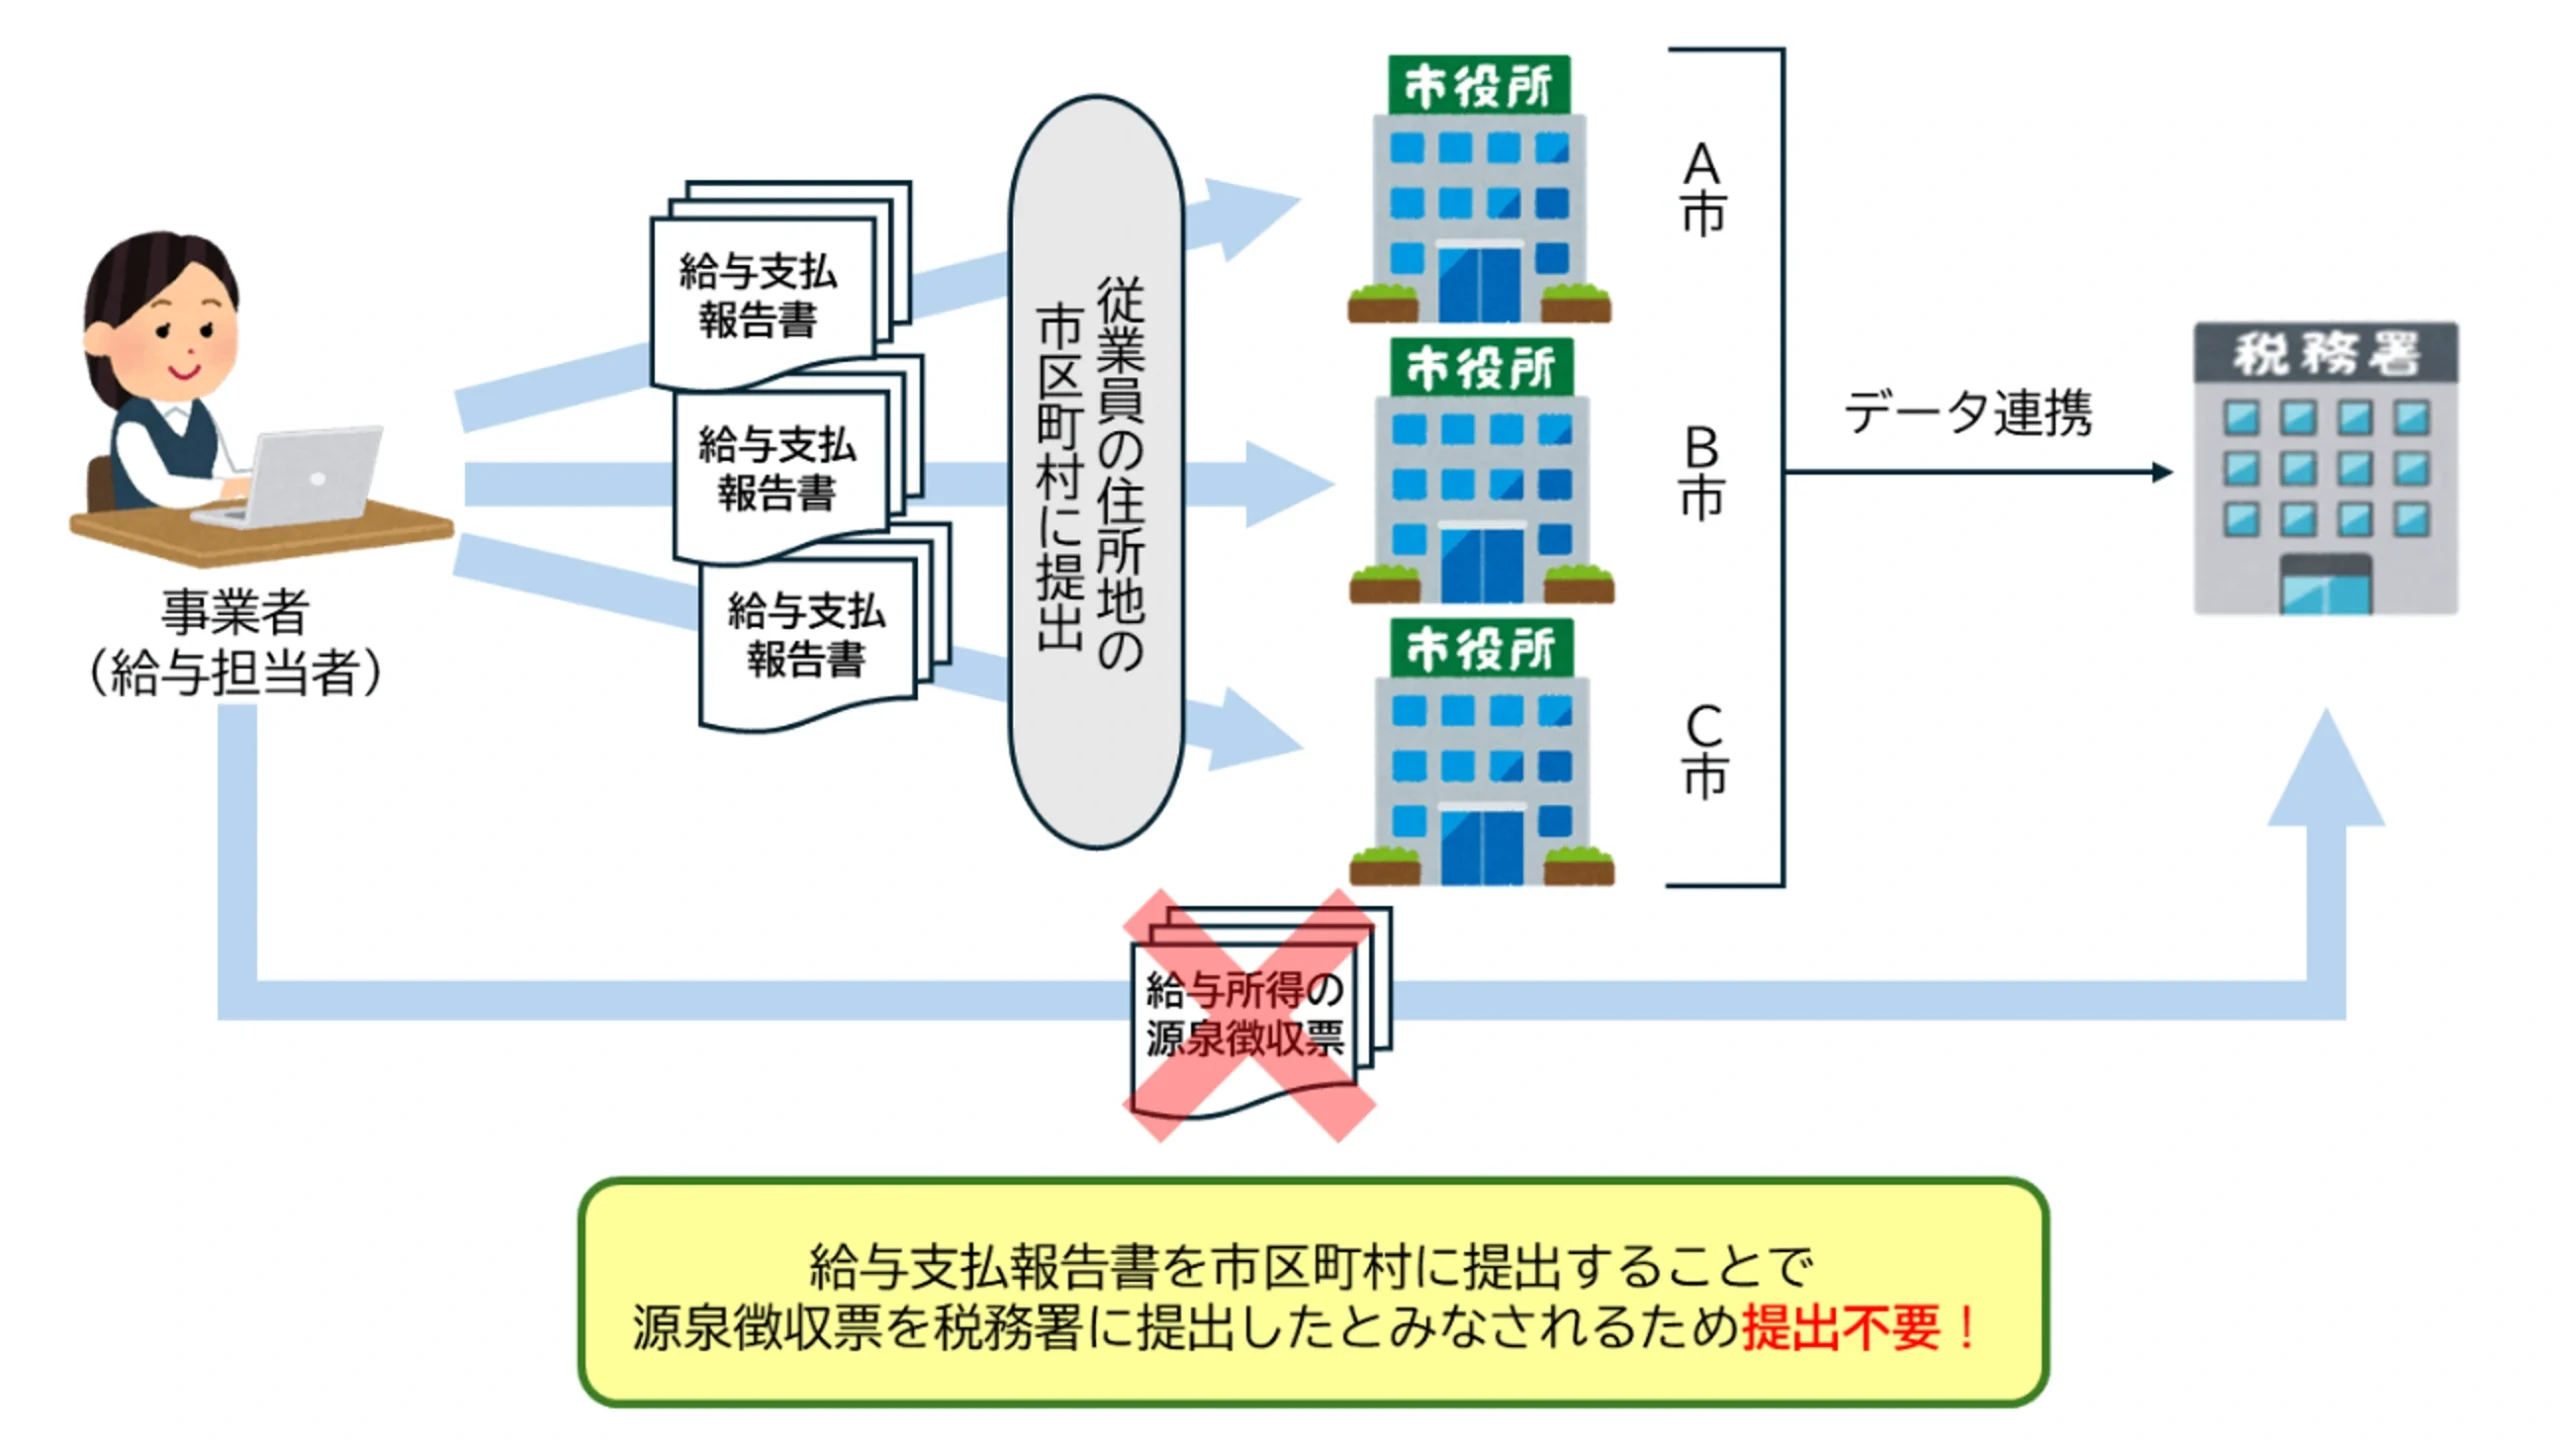
なお、源泉徴収票以外の法定調書や法定調書合計表などについては、引き続き個別の提出要件を確認する必要があるでしょう。また、従業員本人への源泉徴収票の交付義務はなくなりません。
電子申請の利用方法
給与支払報告書や源泉徴収票の提出業務を効率化する方法として、先ほども出てきましたが電子申請の活用が挙げられます。代表的なシステムとしては「eLTAX」と「e-Tax」の2つがあります。
| システム | 主な用途 |
| eLTAX(エルタックス) | 地方税に関する電子申請。 給与支払報告書などの提出に使用 |
| e-Tax(イータックス) | 国税に関する電子申請。 各種法定調書などの提出に使用 |
給与支払報告書をeLTAXで提出する場合、基本的には以下の流れで手続きを行います。
|
(1)eLTAXの利用届出を行い、利用者IDを取得する (2)対応する給与計算ソフトやPCdeskなどで提出用データを作成する (3)従業員情報や給与支払金額などの内容を確認する (4)提出先となる市区町村を設定する (5)電子署名など所定の手続きを行い、データを送信する (6)送信結果や受付状況を確認する
|
eLTAXでは、複数の市区町村に提出する給与支払報告書をまとめて送信できます。そのため、全国各地に従業員がいる企業でも「提出先ごとに紙の書類を仕分けて郵送する」といった手間を削減することができるでしょう。
また、電子提出については、一定の条件を満たす場合に義務化されています。2027年1月以降に提出する給与支払報告書については「前々年に税務署へ提出すべきであった給与所得の源泉徴収票の枚数が30枚以上の場合」には、eLTAXまたは光ディスク等による提出が必要となります。
同じく国税の法定調書についても、2027年1月以降は「前々年の提出すべき法定調書の枚数が30枚以上の場合」にe-Tax等による電子提出が義務付けられます。
なお、この30枚という基準については法定調書の種類ごとに判定します。従来の100枚以上という基準から引き下げられることになりますので、これまで書面で提出していた企業も、「自社が電子提出義務の対象となるのか」を確認しておくことが重要でしょう。
提出後の流れと注意点
給与支払報告書と源泉徴収票は、提出・交付すれば業務が完了するわけではありません。
提出後に内容の誤りが判明することもありますので、受付状況の確認や訂正手続きなどについても理解しておく必要があります。
提出後の確認事項
給与支払報告書を市区町村へ提出すると、その内容をもとに翌年度の個人住民税額が計算されます。特別徴収の場合は、原則として5月ごろに企業へ特別徴収税額決定通知書が送付され、企業は通知された税額に基づいて6月以降の給与から住民税を天引きします。
そのため、人事労務の担当者は提出後も次のような事項を確認しておくことが大切です。
|
|
また、提出後に給与支払金額や控除額の誤りが判明した場合は、訂正後の給与支払報告書を提出するなど、必要な手続きを行います。
源泉徴収票についても、交付後に誤りが見つかった場合には、訂正した源泉徴収票を作成し、従業員本人へ再交付することが必要です。特に、住民税額が決定されたあとに修正が発生すると、税額変更に伴う追加の事務処理が必要になってしまう場合もあります。提出前の段階で十分に確認しておくことが望ましいでしょう。
提出不要なケース
給与支払報告書と源泉徴収票は、提出義務や交付義務の対象となる範囲が異なります。まず、給与支払報告書については「年の途中で退職した従業員への年間給与支払金額が30万円以下」の場合、提出を省略できます。
一方、源泉徴収票については、従業員本人への交付を省略することはできません。
仮に短期間の勤務であった場合や、給与支払金額が少額であった場合でも、給与の支払があれば原則として源泉徴収票を交付する必要があります。
また、2027年1月以降は、給与支払報告書を市区町村へ提出した場合、税務署への源泉徴収票の提出は原則として不要となります。ただし、これは源泉徴収票の作成自体が不要になるという意味ではありません。従業員本人への交付は引き続き必要ですので、混同しないよう注意しましょう。
ペナルティについて
給与支払報告書や源泉徴収票の提出・交付は、法律に基づく義務です。そのため、必要な手続きを行わなかった場合や、虚偽の内容を記載した場合には、罰則が科されてしまう可能性があります。
給与支払報告書については、地方税法第317条の7により、提出義務違反や虚偽記載に対して、1年以下の拘禁刑または50万円以下の罰金が定められています。また、源泉徴収票についても、所得税法に基づく交付義務などに違反した場合には、罰則の対象となる可能性があります。
なお、提出期限を過ぎたことや単純な記載ミスがあったことだけで、直ちに刑事罰が科されるというものではありません。
ただし、法令違反となるリスクを避けるためにも、期限内に正確な書類を作成・提出することは重要です。
万が一、提出漏れや誤りが判明した場合には、速やかに該当する市区町村や税務署などへ確認し、適切な手続きを行うようにしましょう。
年末調整と関連情報
給与支払報告書と源泉徴収票は、どちらも年末調整の結果と密接に関係しています。年末調整で確定した給与所得や控除額、所得税額などが書類作成の基礎となりますので、年末調整の仕組みについても理解しておきましょう。ここでは、関連する情報をいくつか記載していきます。
年末調整の概要
年末調整とは、企業が毎月の給与や賞与から源泉徴収した所得税の合計額と、その年に本来納めるべき所得税額との差額を精算する手続きです。
毎月の給与から源泉徴収される所得税は、所定の税額表などに基づいて計算されています。一方、実際に納めるべき年税額は、1年間の給与総額や所得控除などを反映したうえで確定します。
そのため、源泉徴収した税額と本来の年税額との間には、差額が生じることがあります。
年末調整では、主に以下のような流れで手続きを進めます。
|
(1)従業員から扶養控除等申告書や保険料控除申告書などを回収する (2)申告内容や各種控除証明書を確認する (3)1年間の給与・賞与の総額を確定する (4)給与所得控除や各種所得控除を反映する (5)その年に納めるべき所得税額を計算する (6)源泉徴収済みの税額と比較し、過不足を精算する (7)確定した情報をもとに源泉徴収票や給与支払報告書を作成する
|
このように、年末調整は単に所得税の過不足を精算するだけでなく、その後の税務書類の作成にもつながる重要な業務です。特に、従業員数が多い企業では、申告書の回収や内容確認、計算、書類作成などの作業が短期間に集中する傾向があります。
人事労務の担当者は、年末調整から源泉徴収票の交付、給与支払報告書の提出までを一連の業務として捉え、余裕を持ったスケジュールで準備することが大切です。年末調整の詳しい進め方については以下の記事にまとめていますので参考にしてみてください。
【関連記事】年末調整業務の進め方ガイド|担当者がやるべき手続きの流れや必要書類の種類などを解説
年末調整における源泉徴収票の役割
源泉徴収票は、年末調整によって確定した給与所得や所得税額を示す書類のことです。
企業は年末調整の計算結果を反映した源泉徴収票を作成し、従業員本人へ交付します。従業員はその内容を確認することで、自身の1年間の給与収入や所得控除額、所得税額などを把握することができるわけです。
源泉徴収票などに関する作成の手引きについては国税庁にも資料がまとめられているのであわせてご確認ください。
<参考>令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(国税庁)
源泉徴収票と給与支払報告書は記載内容の多くが共通していますので、年末調整で使用する情報を適切に管理することが、両方の書類を正確に作成することにつながります。
逆に年末調整の計算や申告内容に誤りがあると、その情報が源泉徴収票や給与支払報告書にも反映されてしまう可能性があります。その結果として、従業員の所得税や住民税の計算に影響が生じ、訂正や再提出などの追加業務が発生することも考えられます。
そのため、年末調整の段階から従業員情報や各種控除の申告内容を十分に確認し、正確なデータをもとに書類を作成することが重要です。また、年末調整に伴う一連の業務は、給与計算や税務に関する専門知識が必要となるうえ、毎年のように発生する制度改正への対応も求められます。
もし社内の人事部門だけで対応することが難しい場合には、年末調整業務のアウトソーシングを活用することも一つの方法といえるでしょう。申告書の回収や内容確認、年末調整の計算から関連書類の作成までを専門事業者に委託することで、担当者の負担軽減や業務の効率化につながるはずです。
年末調整のアウトソーシングならラクラスへ
本記事では、給与支払報告書と源泉徴収票の違いを整理したうえで、それぞれの記載内容や書き方、提出方法について詳しく解説してきました。給与支払報告書と源泉徴収票については多く改正点や注意点があるため、人事部のなかでも運用には負担があると感じた方も多いのではないでしょうか。
もし、年末調整を進めていくうえでアウトソーシングを含め「手続きの負担を軽減したい」とお考えでしたら、ぜひラクラスにご相談ください。ラクラスの年末調整BPOサービスなら、必要な機能と業務をフルパッケージ化しています。また、カスタマーサポートも実施していますし、カスタマイズ対応も可能です。
AI-OCRとオペレーターの目視を組み合わせた読取代行により、品質と効率の両立を実現しており従業員は証明情報の入力が不要になります。また、人事担当者の回収とチェックも必要ありません。
クラウドシステムはすべて国内で運用されており情報セキュリティも万全ですし、大企業向けに開発された様々な設定やオプションもご用意しています。導入を検討いただくうえで何かご不明点などありましたら、お気軽にご相談ください。