

年末調整2026年(令和8年)の変更点と重要ポイントを徹底解説!

本記事では、年末調整2026年分(令和8年)に影響する改正点と実務上のチェックポイントを詳しく解説します。また、令和7年と令和9年の改正内容についても紹介していきますので、年末調整業務に携わる人事部の方は、ぜひ本記事を参考にしてください。
2026年(令和8年)は、年末調整に関連する多くの制度改正が行われます。そのため、人事労務の担当者が事務手続きを行ううえでは、それぞれの改正点を理解したうえで早めに準備を進めることが重要になります。
また近年は、年末調整の制度変更が毎年のように行われています。そのなかでミスなく適切な時期に処理を実施するためには、令和7年(2025年)や令和9年(2027年)の改正点も理解しておいたほうがよいでしょう。
そこで本記事では、2026年分(令和8年)の年末調整に影響する改正点と実務上のチェックポイントを詳しく解説します。記事の後半では、令和7年と令和9年の改正内容も紹介していきますので、ぜひ参考にしてください。
2026年(令和8年)の年末調整に影響する
改正点は?
2026年は、年末調整に関連する制度において以下の点が改正されます。
(1)基礎控除と給与所得控除の引き上げ
(2)所得税の「年収の壁」が178万円へ引き上げ
(3)配偶者特別控除・特定親族特別控除における所得判定基準の引き上げ
(4)子育て世帯における生命保険料控除の拡充
(5)通勤手当の非課税限度額の改正
(6)食事の現物支給における非課税限度額の拡大
この章では、これらの改正内容を順にわかりやすく解説していきます。
改正点(1)基礎控除と給与所得控除の引き上げ
令和8年度税制改正により、以下の基礎控除額と給与所得控除の最低保障額が見直されました。適用される金額は年分によって異なります。
|
① 合計所得金額に応じた基礎控除額
|
- ①合計所得金額に応じた基礎控除額
基礎控除額は、合計所得金額に応じて以下のように引き上げられます。
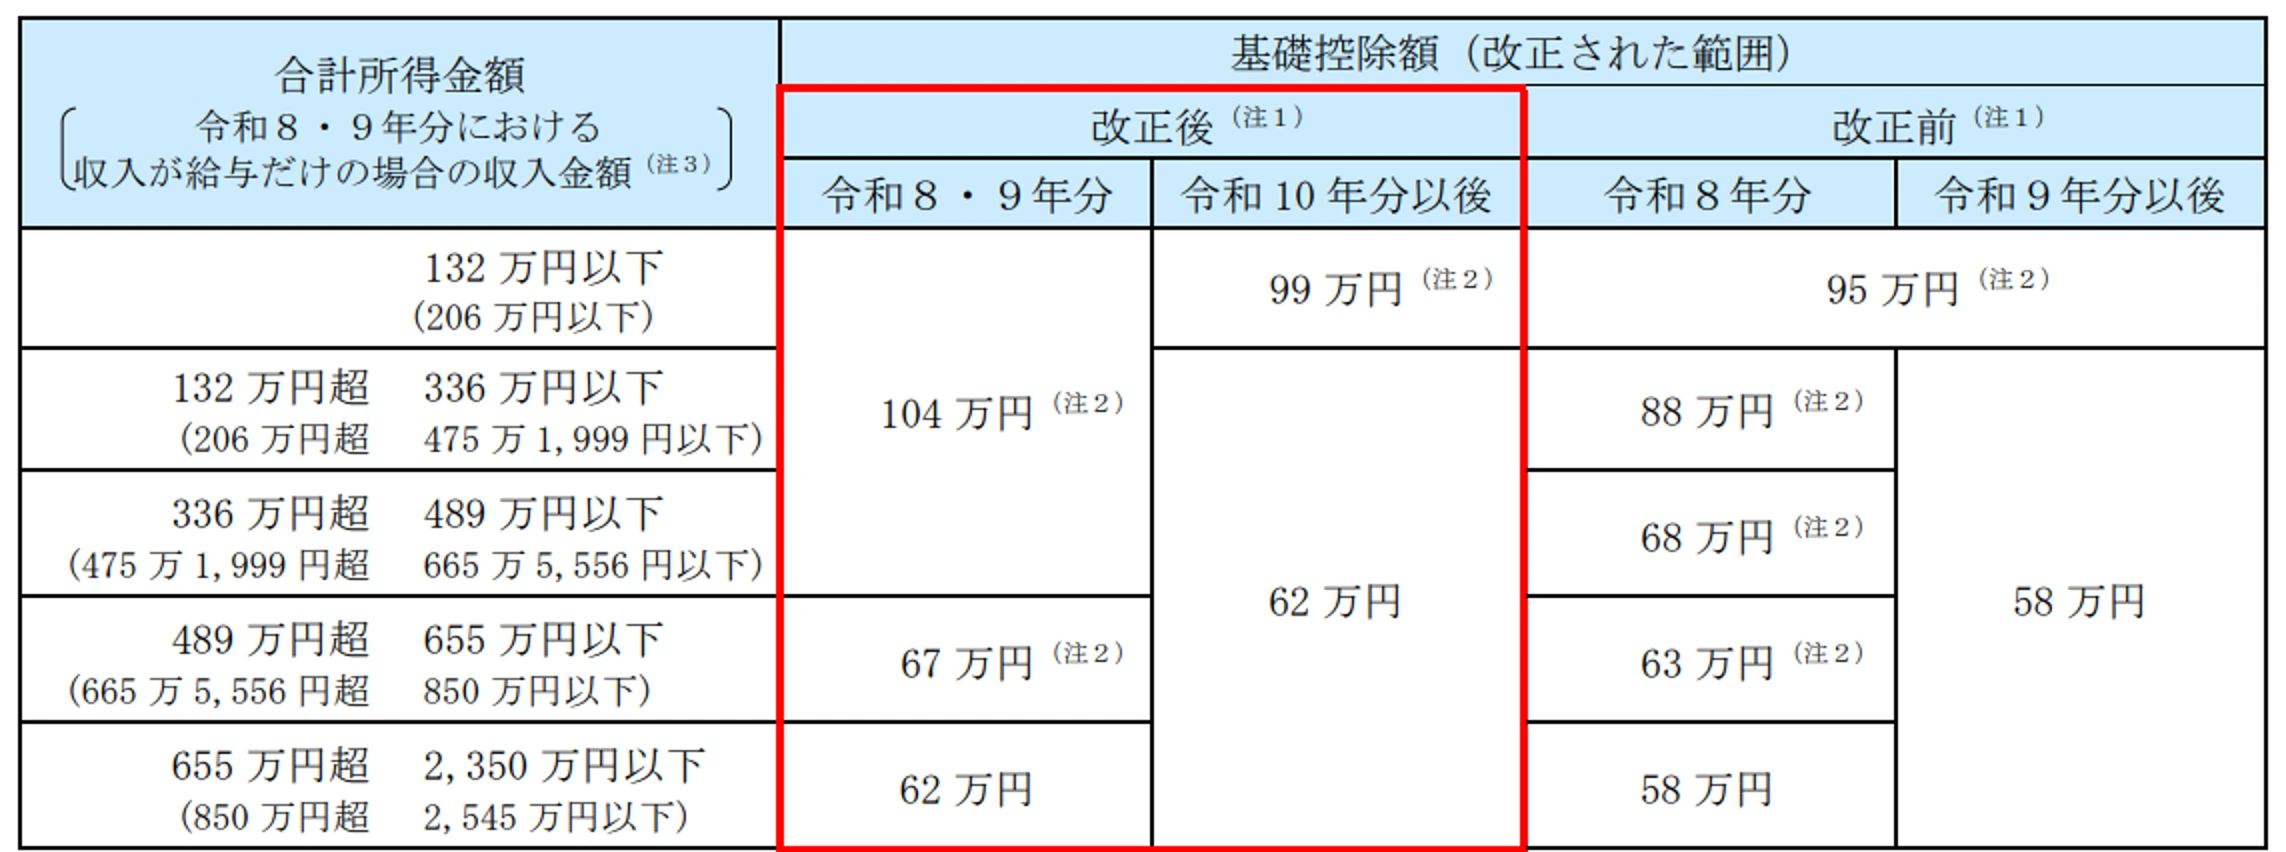
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
上記の「改正後」の数字は、所得税法第86条の規定による基礎控除額62万円(改正前は58万円)に、租税特別措置法第41条の16の2が定める加算額を加算したものです。
また、上記の「注2」にある「改正後」の基礎控除額は、本則の62万円に合計所得金額に応じた特例加算額を加えた金額です。表中の合計所得金額は、後述する令和8年度改正後の給与所得控除額に基づいています。
なお、特定支出控除や所得金額調整控除の適用がある場合、表中の給与収入金額とは異なります。合計所得金額が2,350万円超の場合は、基礎控除額の改正はありません。
- ②給与所得控除の最低保障額
給与所得控除については、令和8・9年分では、従来65万円だった最低保障額が74万円に引き上げられました。……(イ)
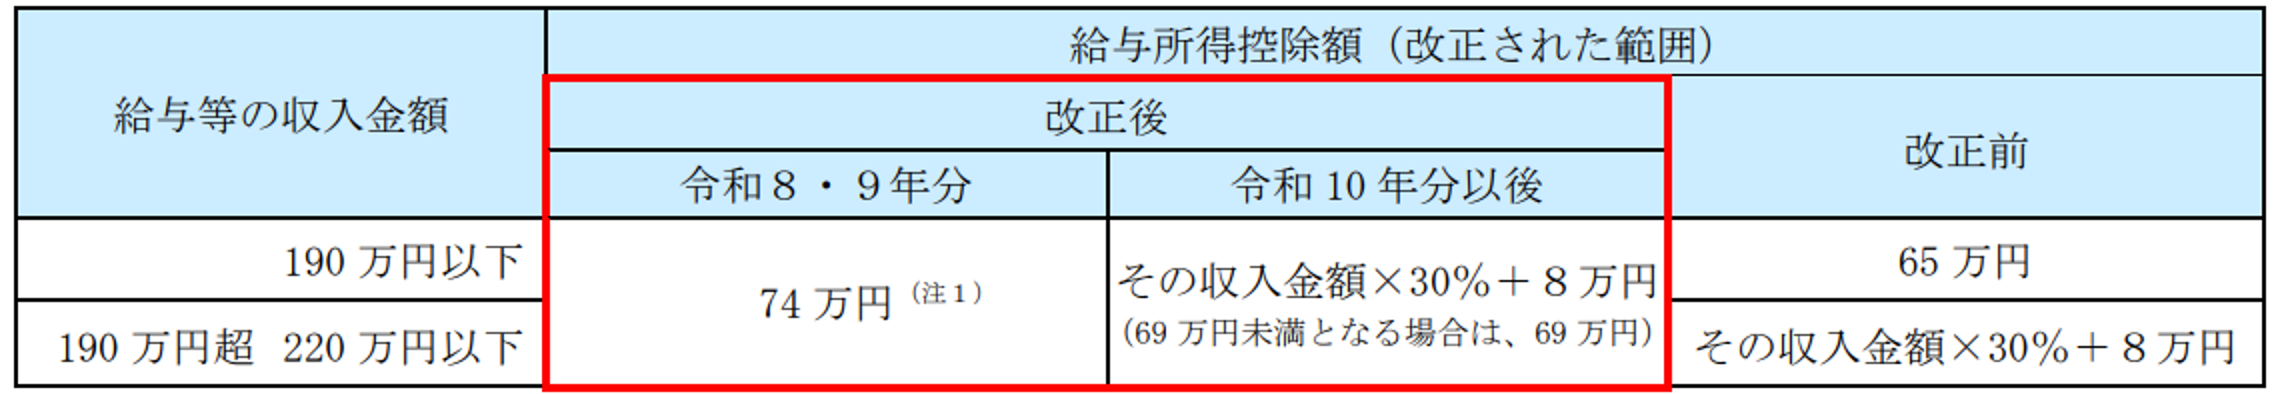
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
上記は、給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)が適用されたあとの給与所得控除額です。なお、給与等の収入金額が220万円超の場合の給与所得控除額は改正されません。
給与所得控除の最低保障額の引き上げに伴い、所得税法が定める「年末調整等のための給与所得控除後の給与等の金額の表」が令和8年分以後について改正されました。……(ロ)
そのため令和8・9年分の給与等の収入金額が「69万1,000円以上220万円未満」である場合には、その給与等に係る給与所得の金額については、上記(イ)および(ロ)にかかわらず、次の金額とすることとなっています。……(ハ)
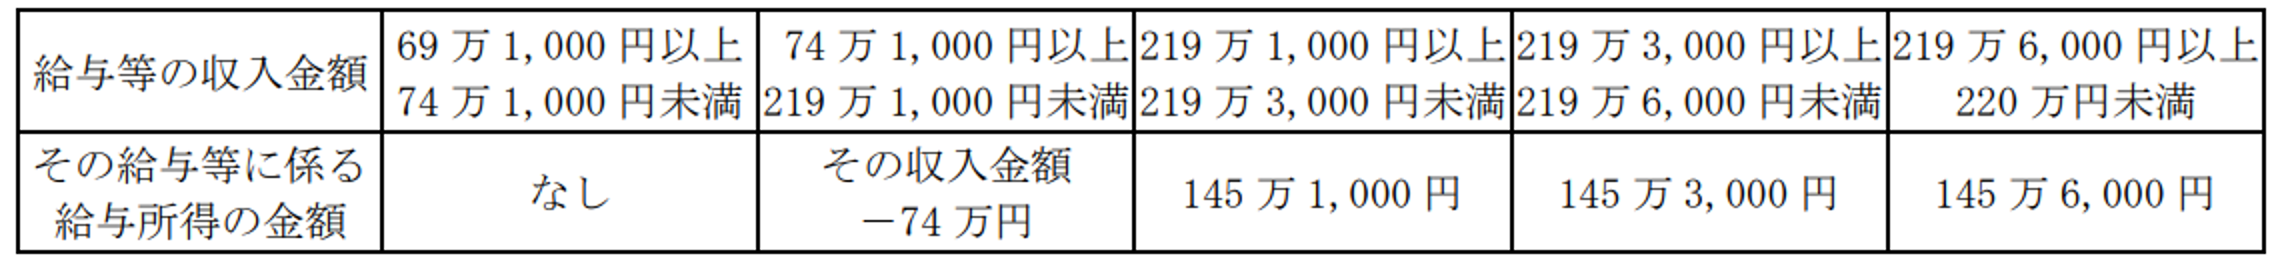
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
なお、国税庁が公表している「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」には、(ロ)と(ハ)の内容が反映されています。
改正点(2)
所得税の「年収の壁」が178万円へ引き上げ
令和8年分以降は、所得税の課税最低限が、178万円まで先取りして引き上げられることになります。令和8年度税制改正大綱では、「物価上昇に連動して基礎控除等を引き上げる仕組みを創設し、所得税の課税最低限を178万円まで引き上げる」としています。
なお、所得税の課税最低限は、いわゆる「年収の壁」の一種です。所得税における課税最低限の壁は、これまで以下のとおり段階的に引き上げられてきました。
|
<参考>:令和8年度税制改正の大綱(財務省)
|
「年収の壁」の概要や他の種類については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
【関連記事】年収の壁とは? 令和7年改正の見直しポイントと具体的な対策を徹底解説
改正点(3)配偶者特別控除・特定親族特別控除における所得判定基準の引き上げ
先述の「給与所得控除における最低保障額の引き上げ」と「扶養親族等の所得要件の改正」に伴い、親族等の合計所得金額(収入が給与だけの場合の収入金額)に応じた控除額は、以下のように変更となりました。
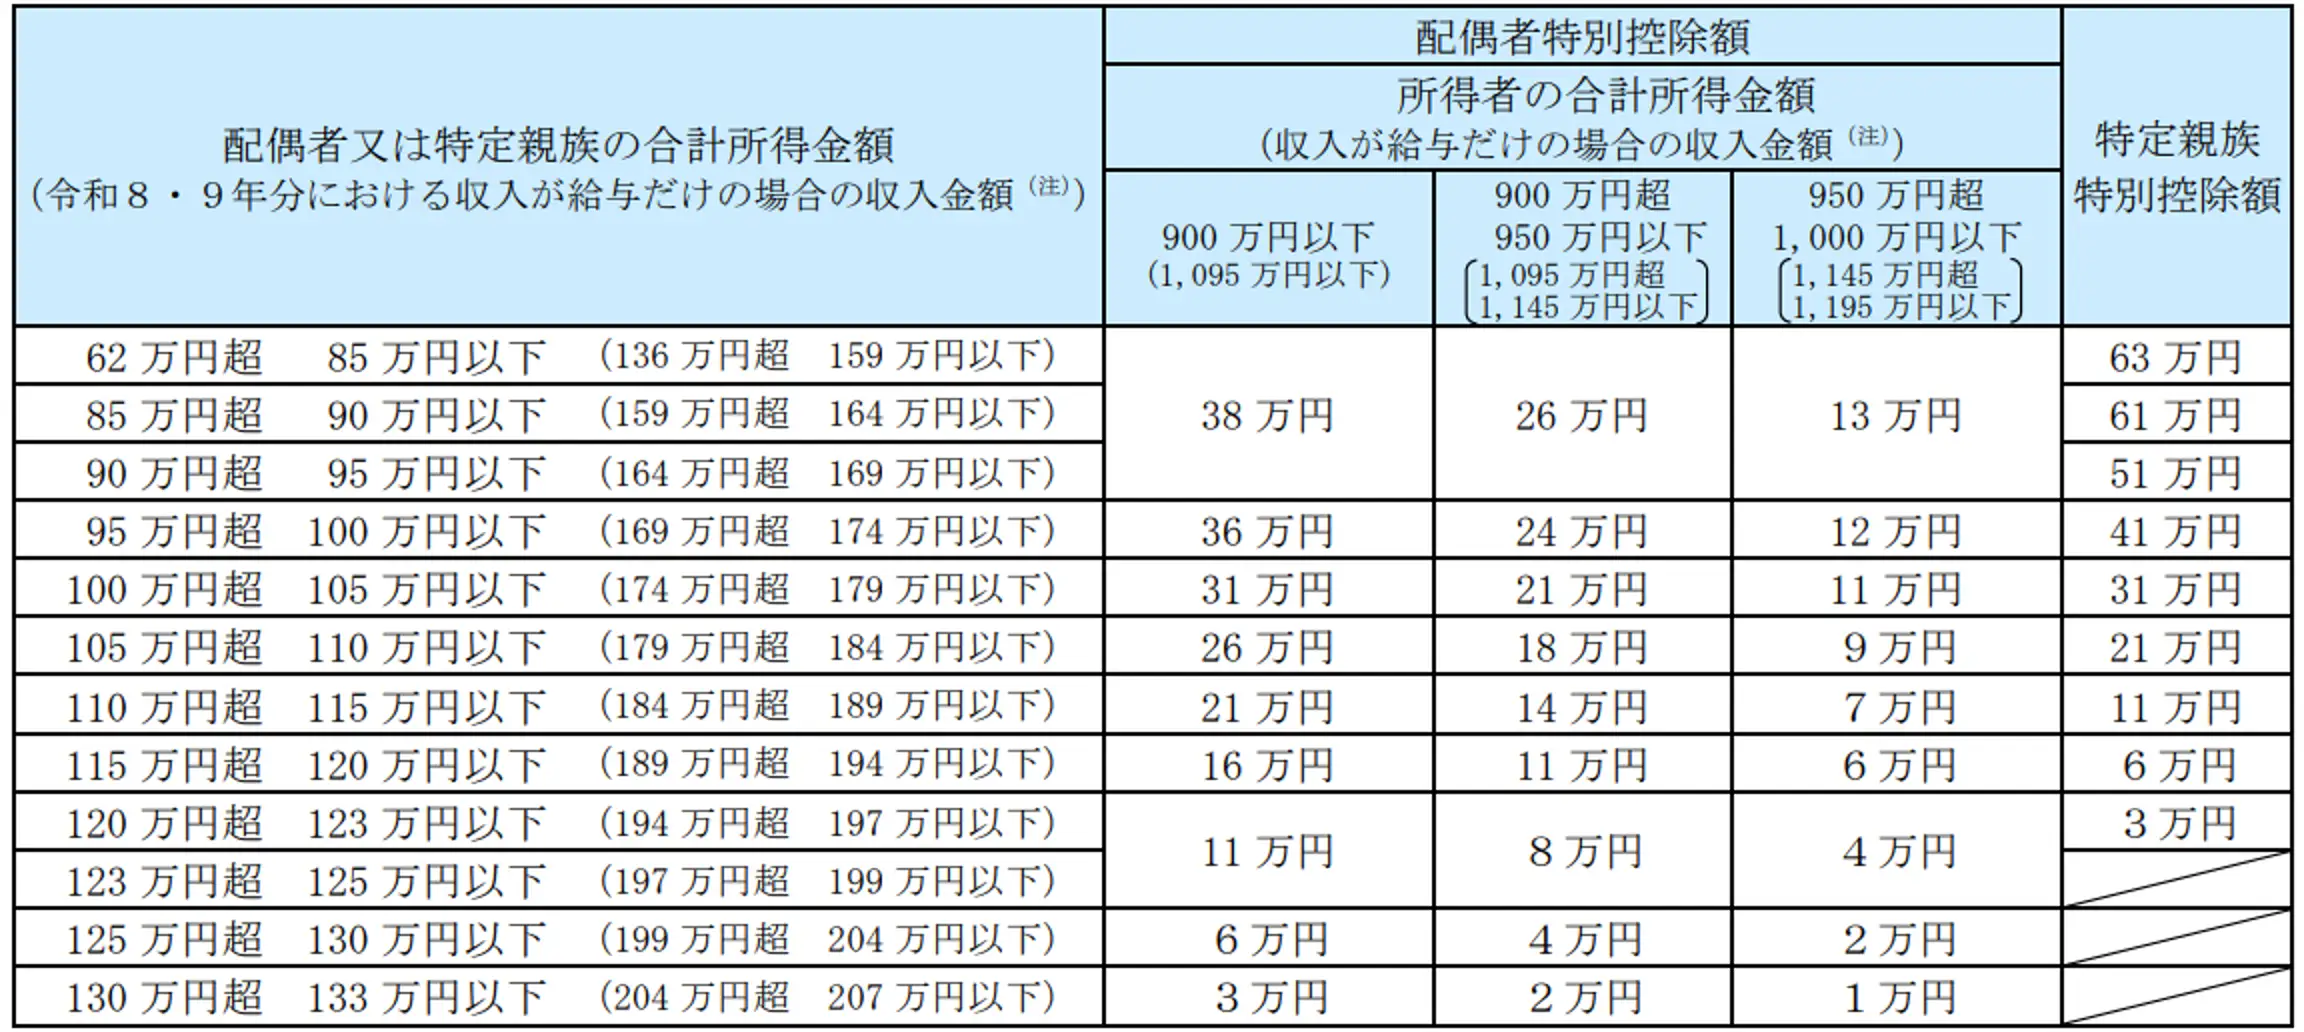
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
上記は、令和8年の改正後の給与所得控除額に基づいた内容です。なお、特定支出控除や所得金額調整控除の適用がある場合、この表とは異なる金額での計算が求められます。
改正点(4)子育て世帯における生命保険料控除の拡充(令和8・9年分)
2026年(令和8年)分および2027年(令和9年)分の所得税では、23歳未満の扶養親族を有する方を対象として、生命保険料控除の特例が設けられています。
今回の変更点は、新制度(2012年1月1日以降に締結した保険契約等)の一般生命保険料控除における適用限度額が、4万円から6万円に拡充される点です。また、旧制度(2011年12月31日以前に締結した保険契約等)と新制度の双方に加入している場合も、一定の計算方法により、一般生命保険料控除の限度額が最高6万円となります。
なお、新制度における所得税控除の限度額は合計12万円までとなり、変更はありません。
この制度変更により、いわゆる子育て世帯における年間の支払い保険料等に応じた控除金額は、以下のとおりになります。
| 年間の支払保険料等 | 控除金額 |
| 30,000円以下 | 支払保険料等の金額 |
| 30,000円超60,000円以下 | 支払保険料等×1/2+15,000円 |
| 60,000円超120,000円以下 | 支払保険料等×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
子育て世帯以外については、以下の従来制度からの変更はありません。
| 年間の支払保険料等 | 控除金額 |
| 20,000円以下 | 支払保険料等の全額 |
| 20,000円超40,000円以下 | 支払保険料等×1/2+10,000円 |
| 40,000円超80,000円以下 | 支払保険料等×1/4+20,000円 |
| 80,000円超 | 一律40,000円 |
<参考>:第41条の15の5((年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例))関係(国税庁)
改正点(5)通勤手当の非課税限度額の改正
令和8年度の税制改正では、通勤手当の非課税限度額も変更されています。
具体的には、通勤距離が片道65km以上の方の非課税限度額が引き上げられることになりました。さらには、一定要件を満たす駐車場等を利用し、その料金を常に負担する方の1ヵ月あたりの非課税限度額について、その距離区分に応じた非課税限度額に1ヵ月あたりのその駐車場等の料金相当額(上限5,000円)を加算した金額にすることになりました。
この2つの制度改正により、通勤手当における1ヵ月あたりの非課税限度額は、以下のように変更されます。

<引用>:通勤手当の非課税限度額の改正に関するQ&A(国税庁)
なお、改正後の通勤手当における非課税限度額は、令和8年4月1日以後に支払われるべき通勤手当について適用されるものです。
通勤手当の概要については、以下の記事でも詳しく解説しています。ぜひ参考にしてください。
【関連記事】通勤手当とは? 課税・非課税ルールや計算方法、働き方の多様化による会社側の対応を解説
改正点(6)
食事の現物支給における非課税限度額の拡大
令和8年4月1日以後に支給する食事について、役員や使用人が食事価額の半分以上を負担している場合における、使用者負担分の非課税限度額が、月額3,500円から7,500円に引き上げられました。
また、深夜勤務に伴う“夜食”の現物支給の代わりに支給する金銭について、所得税が課税されない1回あたりの支給額も、300円以下から650円以下に引き上げられました。
<参考>:食事の現物支給に係る所得税の非課税限度額の引き上げについて(国税庁)
令和7年分の年末調整の変更点は何だったか
年末調整に関連する制度の変更は、2025年(令和7年)にも行われています。この章では、令和7年における年末調整関連の変更点を4つ挙げて確認していきます。
変更点(1)基礎控除の見直し(最大95万円へ)
合計所得金額に応じた基礎控除は、令和7年にもすでに見直されています。改正された範囲は、以下のとおりです。
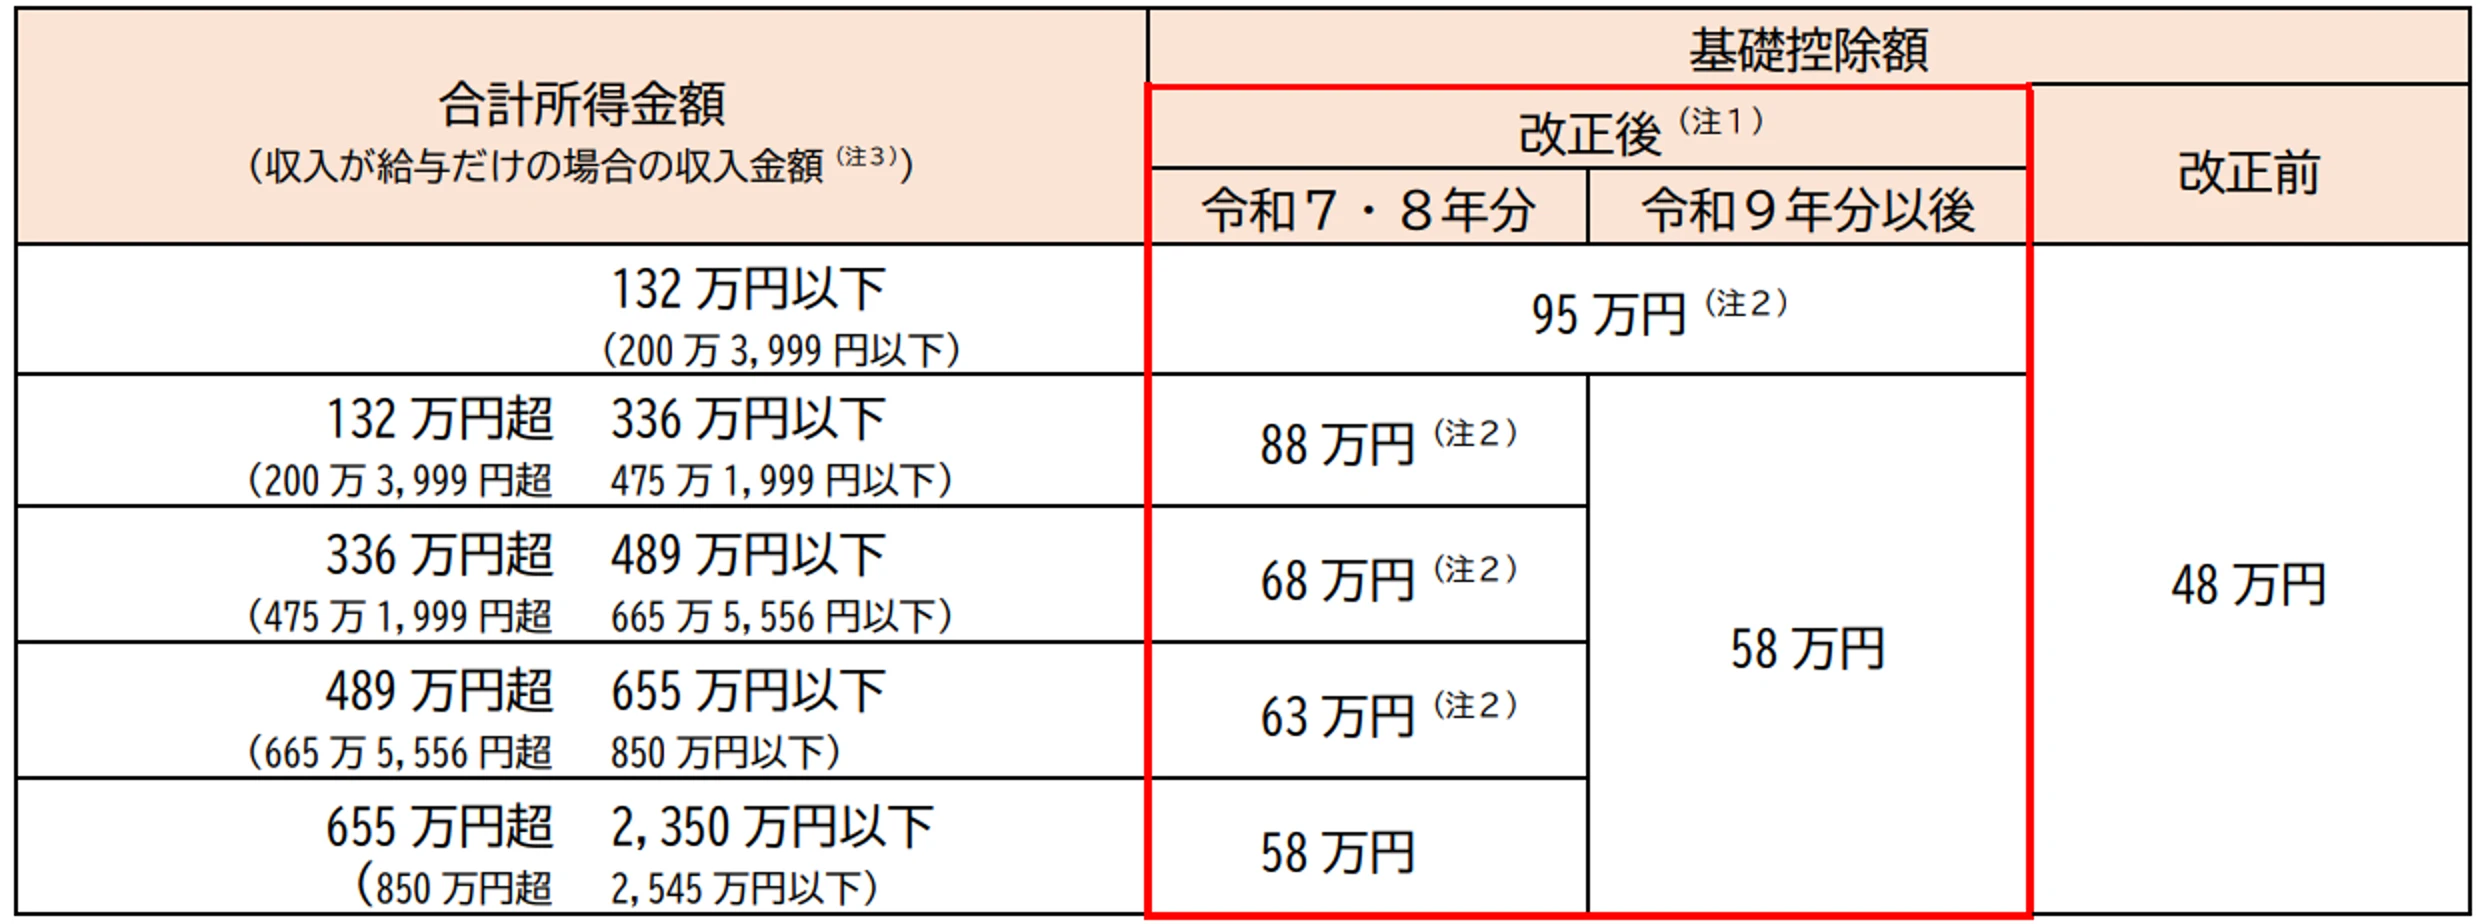
<引用>:令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)(国税庁)
これが令和8年以降になると、以下の赤枠内のように変わります。
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
改正による変化として、たとえば「合計所得金額が132万円以下の従業員」の場合、基礎控除額が以下のように推移するイメージでしょう。
|
|
ただし、上記の104万円と99万円は、2026年9月の時点で示されている数字です。令和9年や10年以後の年末調整を行う際には、必ず最新の情報を参考にしてください。
変更点(2)給与所得控除の底上げ(最低65万円へ)
令和7年の税制改正では、給与所得控除の最低保障額である55万円が以下のとおり65万円に引き上げられました。そのため令和7年分の年末調整では、以下の給与所得控除額が適用されました。
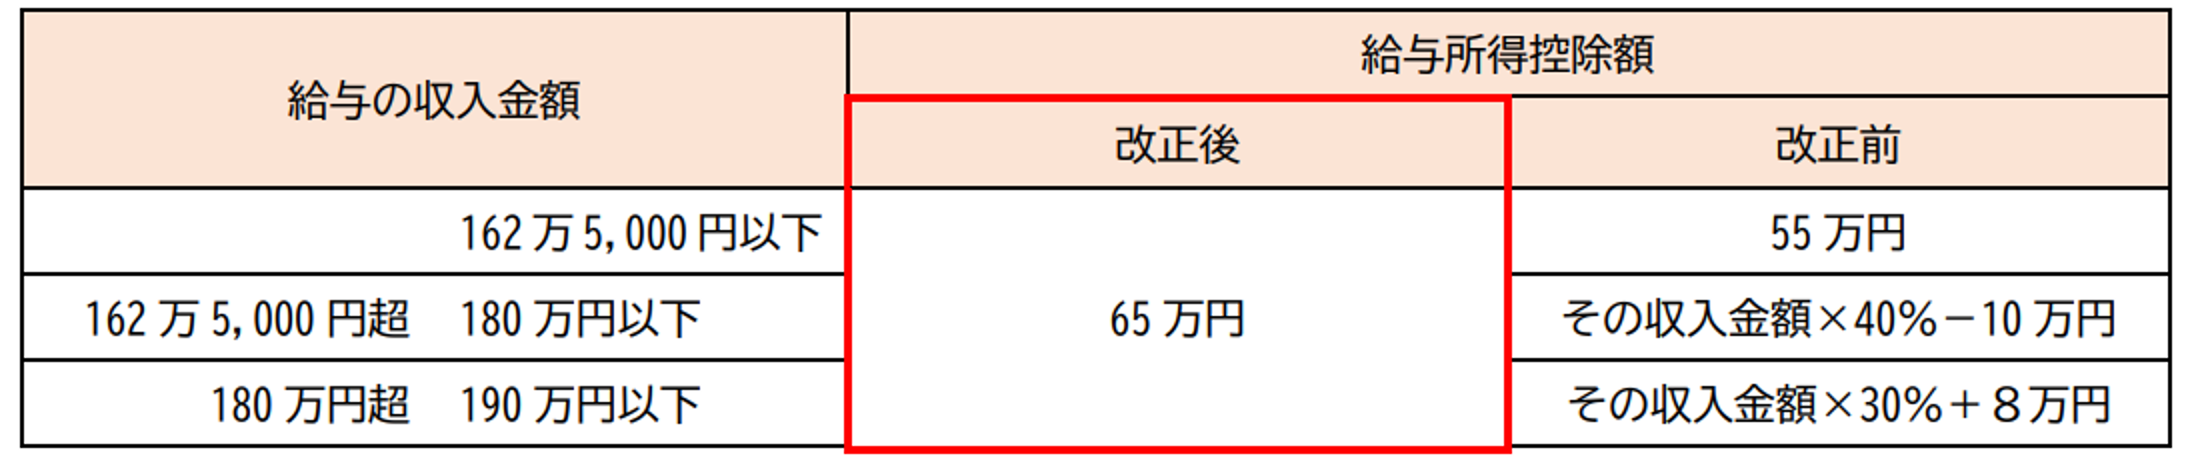
<引用>:令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)(国税庁)
給与所得控除の最低保障額についても、令和8・9年分では以下のように引き上げられます。そのため令和8年分の年末調整では、以下の数字で計算をする必要があります。
<引用>:源泉所得税の改正のあらまし|令和8年4月(国税庁)
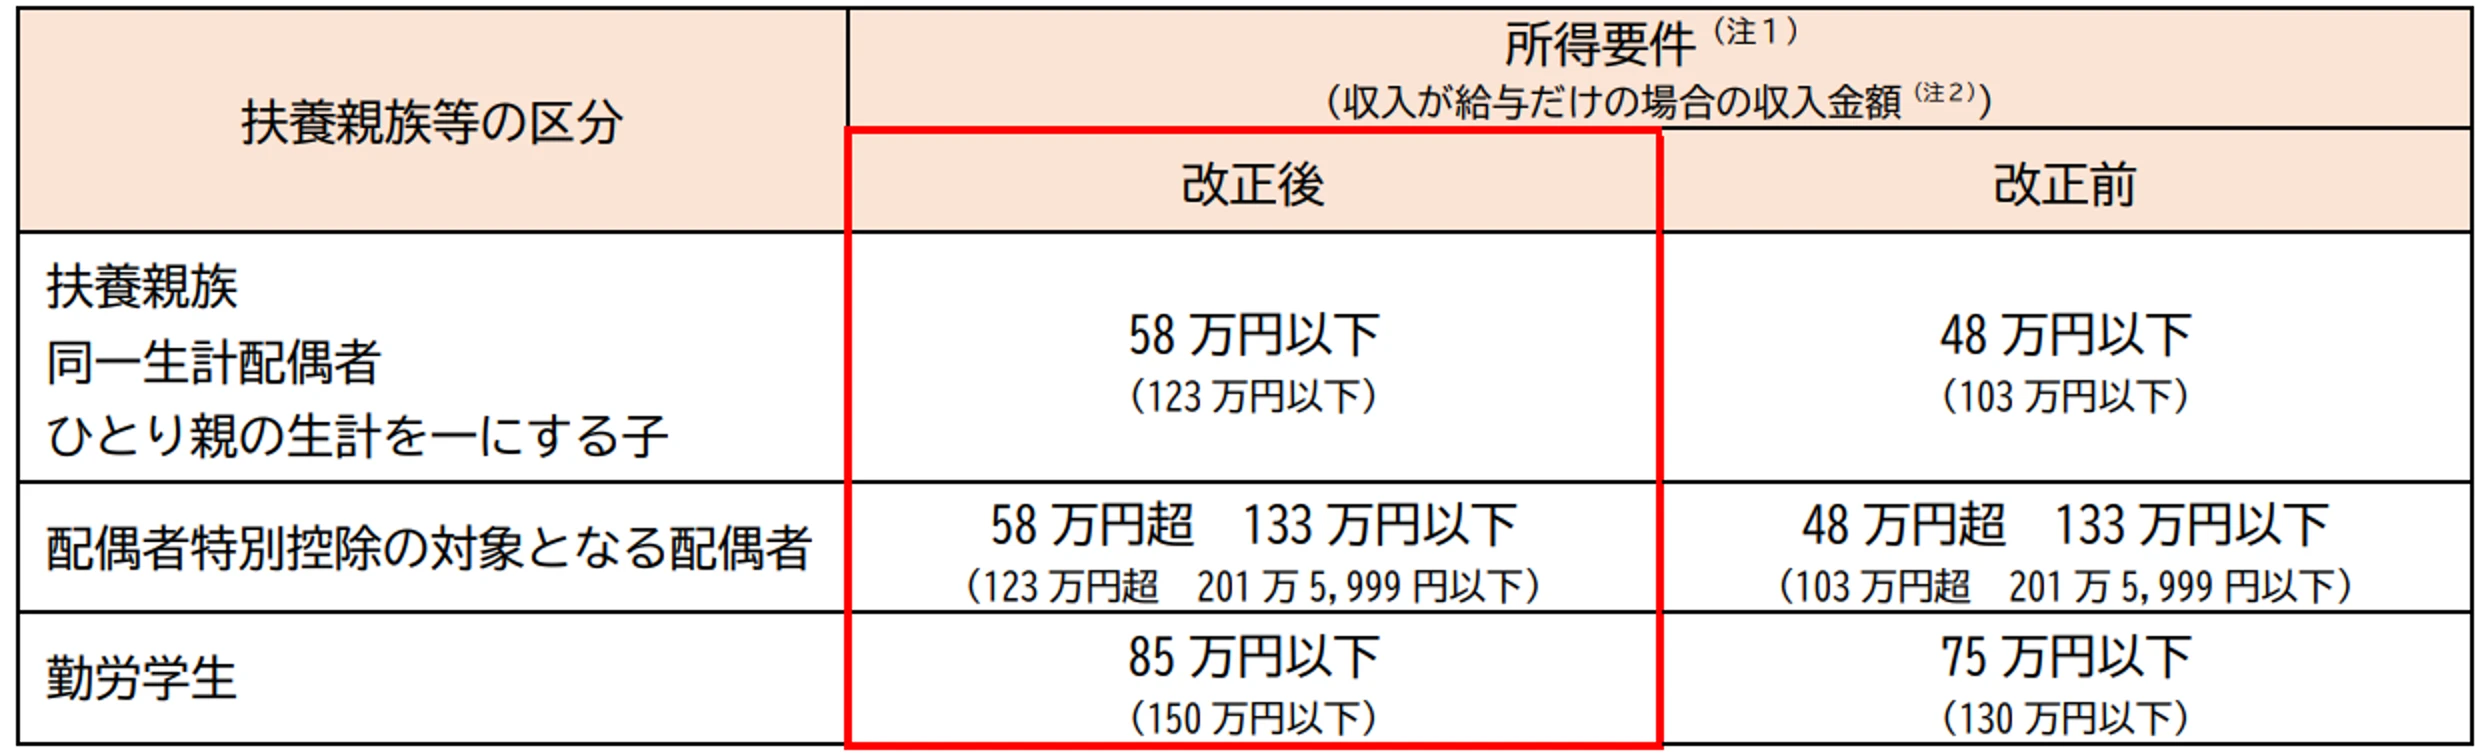
変更点(3)扶養親族などの所得要件の改正(103万円の壁から123万円の壁へ)
変更点(4)特定親族特別控除の創設
特定親族特別控除の創設も、令和7年税制改正における大きなトピックの一つです。
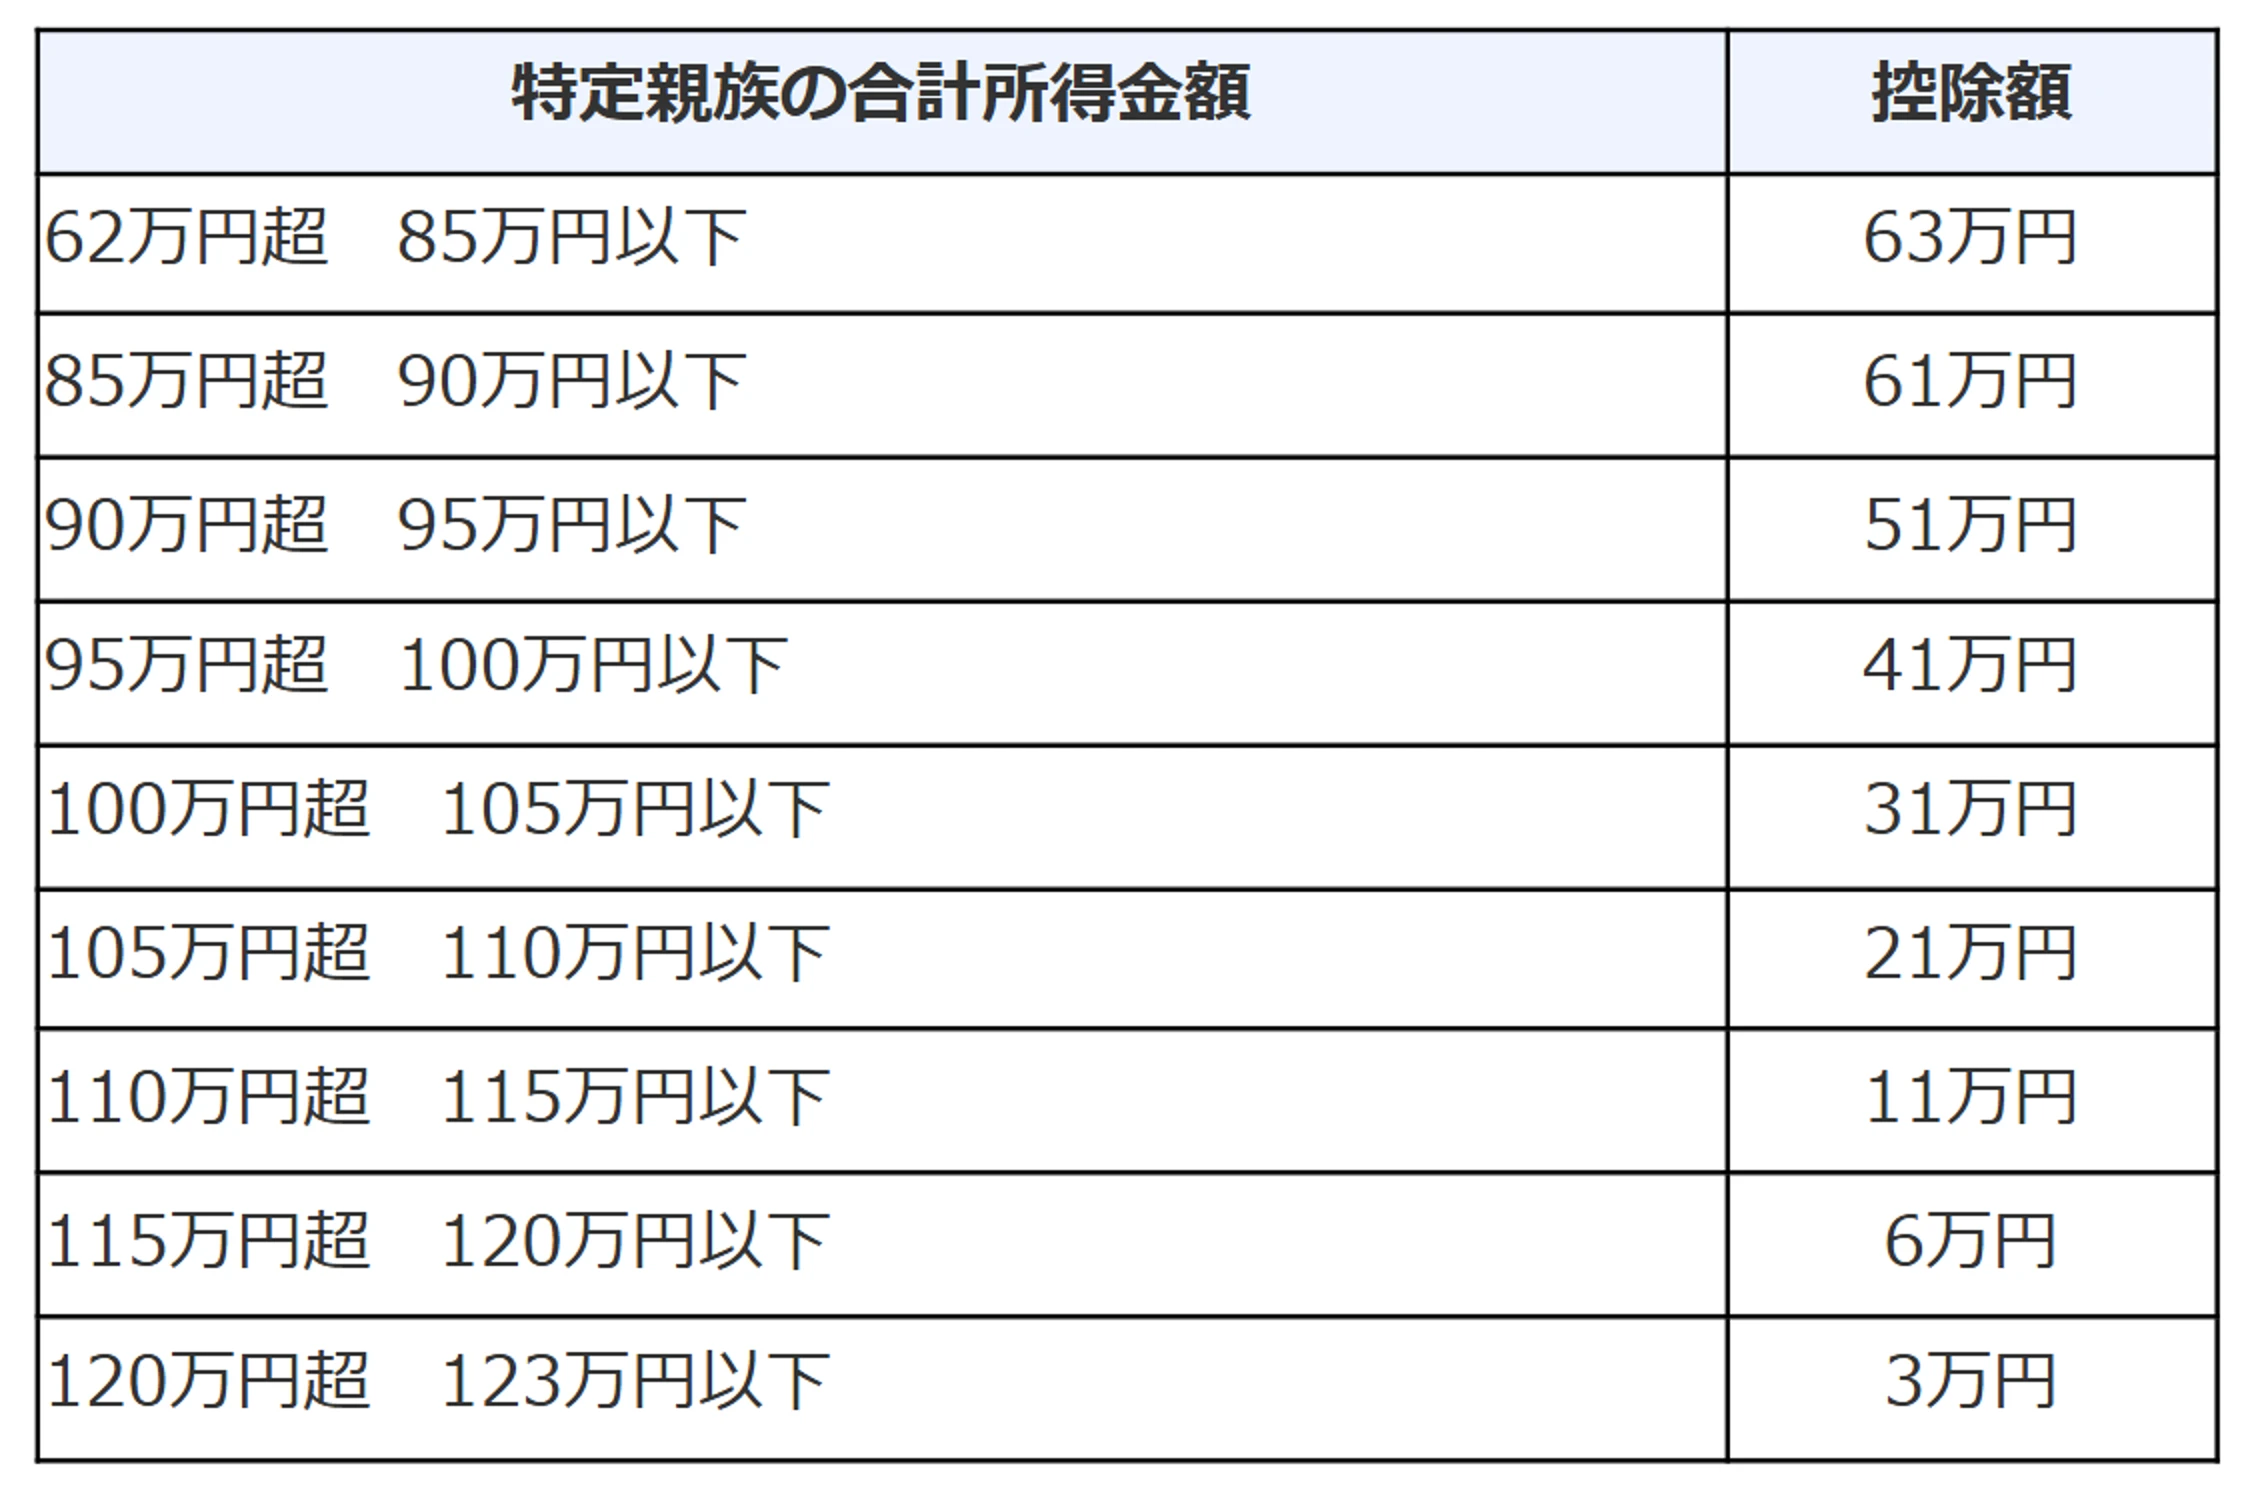
特定親族とは、居住者と生計を一にする年齢19歳以上23歳未満の親族で合計所得金額が58万円超123万円以下の人を指します。配偶者や、青色事業専従者として給与の支払を受ける方および白色事業専従者は含まれません。
特定親族の合計所得金額ごとに、以下のように控除額が定められています。
この控除を適用する場合、特定親族に該当する人が以下の要件にすべて当てはまっているかどうかの確認が必要です。
|
|
令和8年税制改正における年末調整の
実務ポイント
令和7年と令和8年には、ここまで紹介したとおり給与所得者の税金に関する多くの制度が改正されています。こうしたなかで担当者が源泉徴収や年末調整の業務を進めていくためには、近年の改正に伴う実務上の影響とポイントを理解しておくことが重要です。
ここでは、4つのポイントを詳しく見ていきましょう。
ポイント(1)通勤手当などの非課税限度額は
「令和8年4月」から改正されている
通勤手当と食事の現物支給の非課税限度額は、「令和8年4月1日以後に支払われるべきもの」から適用されます。ただし、通勤手当の非課税限度額については、以下に掲げる日が令和8年4月1日以後のものになります。
|
イ. 契約又は慣習等により支給日が定められているものについては <引用>:通勤手当の非課税限度額の改正に関するQ&A(国税庁)
|
また、上記の「ロ」に掲げる日が令和8年4月1日以後であっても、同日前に支払われるべき通勤手当の差額として追加支給する場合、改正後の非課税限度額は適用されません。
なお、通勤手当と食事の現物支給の非課税限度額は、毎月の源泉徴収に影響する項目です。年末調整の実務に入る前には、念のため適切な非課税限度額に対応できているかどうかを確認するとよいでしょう。
ポイント(2)令和8年11月までは「改正前の税額表」で源泉徴収を行う
令和8年11月までの給与等に係る源泉徴収事務では、令和8年度税制改正による基礎控除等の引き上げを反映せず、従来どおり源泉徴収を行います。また、令和8年分については、12月の年末調整で改正後の控除額を適用して精算します。
令和7年と令和8年の基礎控除と給与所得控除などの改正内容は、国税庁が示す以下の資料で詳しく解説されています。ぜひ参考にしてください。
<参考>:令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)(国税庁)
<参考>:源泉所得税の改正のあらまし 令和8年4月(国税庁)
ポイント(3)配偶者控除・配偶者特別控除の区分が変わるケースがある
控除対象となる扶養親族・配偶者等の合計所得金額要件が58万円以下から62万円以下に引き上げられたことで、配偶者控除と配偶者特別控除における区分が変わるケースが出てきます。パート・アルバイトの家族を持つ従業員については、扶養判定のやり直しが必要になるでしょう。
なお、給与収入のみの場合は、配偶者控除の対象となる収入金額の目安が123万円以下から136万円以下に引き上げられます。
<参考>:源泉所得税の改正のあらまし 令和8年4月(国税庁)
ポイント(4)問い合わせ対応に備える
令和8年の年末調整では、基礎控除と給与所得控除にさらなる改正が入っていることから、従業員によっては前年より還付額が増える可能性があります。また、扶養親族・配偶者等における合計所得金額要件の緩和も、税額・還付額に影響するトピックでしょう。
こうしたなかで年末調整を進める際には、従業員に対する改正内容のアナウンスや問い合わせ対応への準備が必要になります。
令和9年以降の年末調整に影響する
改正ポイント
年末調整に影響する税制改正は、令和8年で終わりではありません。令和9年度税制改正については、今後、年末にかけて議論が本格化し、例年12月には税制改正大綱が取りまとめられます。
2026年9月時点においても既に見えているポイントがありますので、3つを挙げて詳しく見ていきましょう。
ポイント(1)基礎控除と給与所得控除には令和9年以後にも改正がある
令和7年・令和8年の税制改正では、基礎控除額と給与所得控除額が相次いで見直されています。また、現行制度では、令和10年分以後、一部の所得区分で控除額が縮小します。
※今後の税制改正により変更される可能性があります。
なお、担当者が毎月の源泉徴収および年末調整の事務を行う際には、最新の情報を確認し、適切な控除額等を反映する必要があります。
<参考>:源泉所得税の改正のあらまし 令和8年4月(国税庁)
ポイント(2)ひとり親控除額の引き上げ
ひとり親控除とは、納税者がひとり親であるときに一定金額の所得控除が受けられる制度です。令和9年分以後の所得税から、ひとり親控除の額が35万円から38万円に引き上げられます。
従業員のなかに、この控除の該当者となるいわゆるシングルマザーやシングルファーザーなどがいる場合は、以下の控除額で年末調整を行う必要があるでしょう。
|
<参考>:No.1171 ひとり親控除(国税庁)
|
ポイント(3)課税最低限178万円を維持する方針
財務省は、今後、生活保護基準額が178万円に達するまでは課税最低限178万円を維持しつつ、物価連動による基礎控除等の引き上げに応じて、特例措置から本則部分へ振り替えていく方針を示しています。
この部分については、今後の税制改正大綱などに注視する必要があります。
令和8年改正に備えて年末調整をシステム化することの重要性
ここまで紹介したとおり、近年の源泉徴収および年末調整の手続きでは、毎年何らかの税制改正に対応する必要が生じています。
また、令和8年についていえば、4月1日から「通勤手当の非課税限度額」、12月の年末調整では「新しい基礎控除額と給与所得控除額」というように、時期ごとに意識すべき制度や数字が異なっています。
さらには、令和7年分、令和8・9年分、令和10年分以後で、基礎控除額や給与所得控除額などの適用額も異なります。近年の物価上昇などを鑑みて政府の方針が変われば、ここまで紹介してきた控除額や特例加算の制度に再改正が入るかもしれません。
こうしたなかで、それぞれの時期に適した制度内容で給与計算や年末調整の実務を行うためには、従来の手計算による運用からシステム運用へ移行することが重要になります。
税制改正に対応したクラウド型の給与計算・年末調整システムであれば、最新の控除額や制度内容をシステム側のアップデートによって反映できるケースが多くなります。また、システムによっては、扶養区分の判定を支援する機能も利用できますので、度重なる改正により制度が複雑化するなかでも、ミスなく迅速に事務手続きを進められるでしょう。
年末調整のシステム化については、以下の記事で詳しく解説していますので、ご興味のある方はぜひ参考にしてください。
【関連記事】年末調整システムのメリットとデメリットを徹底分析! 選び方や注意点を押さえよう
年末調整のアウトソーシングならラクラスへ
本記事では、2026年分(令和8年)の年末調整に影響する改正点と実務上のチェックポイントを詳しく解説してきました。2026年分の年末調整については多く改正点や注意点があるため、人事部のなかでも運用には負担があると感じた方も多いのではないでしょうか。
もし、年末調整を進めていくうえでアウトソーシングを含め「手続きの負担を軽減したい」とお考えでしたら、ぜひラクラスにご相談ください。ラクラスの年末調整BPOサービスなら、必要な機能と業務をフルパッケージ化しています。また、カスタマーサポートも実施していますし、カスタマイズ対応も可能です。
AI-OCRとオペレーターの目視を組み合わせた読取代行により、品質と効率の両立を実現しており従業員は証明情報の入力が不要になります。また、人事担当者の回収とチェックも必要ありません。
クラウドシステムはすべて国内で運用されており情報セキュリティも万全ですし、大企業向けに開発された様々な設定やオプションもご用意しています。導入を検討いただくうえで何かご不明点などありましたら、お気軽にご相談ください。