

106万円の壁撤廃とは?背景や従業員への影響について詳しく解説
監修者:
社会保険労務士 伊藤大祐 最終更新日
本記事では、106万円の壁の概要と撤廃の目的につながる社会背景、メリット・デメリットなどを詳しく解説します。また、106万円の壁と混同されやすい他の壁や、壁に関する「よくある質問」についても紹介していきます。
監修者:社会保険労務士 伊藤大祐
近年の人事領域では、労働環境の実態と社会の仕組みを合わせるために、社会保険料や税金を中心とする制度の改革が行われています。こうしたなか、2026年10月1日より撤廃されるのが「106万円の壁」と呼ばれるものです。
この記事では、106万円の壁の概要と撤廃の目的につながる社会背景、メリット・デメリットなどを詳しく解説します。記事の後半では、106万円の壁と混同されやすい他の壁や、よくある質問についても紹介していきますので、ぜひ参考にしてください。
2026年10月撤廃の「106万円の壁」と社会保険の関係
106万円の壁とは、短時間労働者が健康保険・厚生年金保険の加入対象となる要件の一つである、「所定内賃金が月額8.8万円以上」を年収に換算した目安を指す言葉です。
人事労務で取り扱う主な社会保険・労働保険としては、以下の5種類があります。
|
|
このうち、106万円の壁に直接的に関係するのは、厚生年金保険と健康保険です。また、労働者が40歳以上65歳未満の場合には介護保険も関係します。
従来は、月額8.8万円以上の賃金要件を含む一定の加入要件を満たすと、健康保険・厚生年金保険への加入が必要となり、給与から社会保険料が差し引かれました。つまり、手取り額が減っていたわけです。
なお、本記事で扱う106万円の壁も、いわゆる「年収の壁」の一種になります。年収の壁とは、本人や世帯の手取り額を減らさないために、労働時間や年収を抑えようと意識する金額の“ボーダーライン”を意味します。
<参考>:「年収の壁」対策がスタート!パートやアルバイトはどうなる?(政府広報オンライン)
年収の壁については、以下の記事でも詳しく解説しています。あわせて参考にしてください。
【関連記事】年収の壁とは? 令和7年改正の見直しポイントと具体的な対策を徹底解説
社会保険への加入要件は年収目安だけ?
パートタイマーやアルバイト労働者について社会保険への加入が必要になるかどうかは、企業の規模および本人の属性・就労状況(勤務時間・所定内賃金)から総合的に判断します。
2026年9月末までの従来制度と、10月1日以降の新要件には、以下の違いがあります。2026年10月1日以降は、赤字のところが撤廃になる形です。
| 【9月末まで】 社会保険の加入要件 |
【10月1日以後】 社会保険の加入要件 |
| ・勤務先の厚生年金保険の 被保険者数が51人以上 ・週の所定労働時間が20時間以上 ・2か月を超える雇用の見込みが ある ・学生ではない(一部例外あり) ・所定内賃金が月額8.8万円以上 |
・勤務先の厚生年金保険の 被保険者数が51人以上 ・週の所定労働時間が20時間以上 ・2か月を超える雇用の見込みが ある ・学生ではない(一部例外あり) |
<参考>:従業員のみなさま|社会保険加入の要件(厚生労働省)
なお、「勤め先の厚生年金保険の被保険者数が51人以上」という企業規模の要件は、2027年10月以後に「36人以上」に改正されます。その後も段階的に改正され、2035年には完全撤廃される予定です。
社会保険料の基礎知識については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
【関連記事】社会保険料の計算方法は?|給与計算と賞与計算の違いや注意点を解説
壁の106万円はどこから算出された数字?
この壁の“106万円”は、先ほども少し触れましたが従来制度の所定内賃金「月額8.8万円以上」から算出された数字です。月額8.8万円×12か月で計算すると105.6万円となり、おおよそ106万円という考え方になるわけです。
<参考>:従業員のみなさま|社会保険加入の要件(厚生労働省)
106万円の壁が撤廃される背景と目的
106万円の壁が撤廃される背景には、近年の労働環境や現行制度におけるさまざまな問題が影響しています。主な背景と撤廃の目的を3つ紹介します。
(1)全国の最低賃金が引き上げられているから
近年の日本では、最低賃金が全国的に引き上げられています。たとえば、2026年9月3日に厚生労働省が公表した各地方最低賃金審議会の答申額によると、改定額の全国加重平均は1,177円です。
<参考>:最低賃金、33府県で「目安」超え 地方審議会での議論を振り返る(朝日新聞)
この時給で週20時間以上働いた場合、1,177円×週20時間⇒週23,540円の収入になります。同ペースで1か月(4週間以上)働いた場合は月収94,160円以上となり、この数字は社会保険の加入要件となる月88,000円以上を大幅に超えることになります。
ただ、そもそも厚労省では最低賃金1,016円以上で週20時間働けば賃金要件を実質的に満たすことを、撤廃の理由として説明しています。
<参考>:令和8年度地域別最低賃金額改定の目安について~ 目安はAランク 54 円、Bランク 56 円、Cランク 56 円 ~<PDF>(厚生労働省)
(2)働き控え要因の一つだったから
106万円の壁は、それを超えることで社会保険料の支払いが発生して手取りが減ることから、いわゆる「働き控え」の発生要因となっていました。働き控えとは、月8.8万円を超えないために希望シフトを減らしたり、あえて短時間労働にしたりするといったものです。
106万円の壁が撤廃されれば、月8.8万円を気にすることなく働ける労働者が増えやすくなるでしょう。
(3)労働人口の減少や人手不足の問題があるから
近年のビジネス環境では、少子高齢化の加速で国内の労働力人口が減少するなかで、人材の確保に苦戦する企業が多くなっています。
特に従来制度のなかで月8.8万円を意識する従業員が多い場合、事業の状況に応じた労働時間の柔軟な調整を行えず、新たな人材を雇用せざるを得ない実態もありました。人材を雇用するとなれば、採用活動や事務手続きのコストも必要となるわけです。
106万円の壁が撤廃されれば、少なくとも「月額8.8万円」を意識した就業調整をする必要はなくなります。また、企業側としては、週20時間以上の労働をする従業員に、「この日は忙しくなるから、2時間多く働いてもらえないだろうか?」などといった相談もしやすくなるかもしれません。
106万円の壁撤廃による労働者・
企業への影響
続いては、106万円の壁撤廃によって労働者や企業にはどのような影響があるのかをまとめてみましょう。
先ほども触れましたが、106万円の壁の撤廃によって変わるのは、短時間労働者の社会保険加入要件から「所定内賃金が月額8.8万円以上」という賃金要件がなくなることです。
そのため、「壁の撤廃そのものによる影響」と「社会保険に加入した場合に生じる影響」は分けて考える必要があります。
106万円の壁撤廃そのものによる影響
106万円の壁が撤廃されると、社会保険への加入を判断する際に「月額8.8万円」という賃金要件を確認する必要がなくなります。
そのため、労働者にとっては少なくとも「月額8.8万円を超えないようにする」という理由で就業調整をする必要がなくなります。企業側にとっても、月額8.8万円という金額を基準にしたシフト調整や従業員への説明が不要になるわけです。これは大きな影響といえるでしょう。
ただし、106万円の壁が撤廃されても、「週の所定労働時間が20時間以上」「学生ではない」などの加入要件は残ります。また、企業規模要件についても段階的に縮小・撤廃される予定です。
ですから、「106万円の壁がなくなれば、自由に働いても社会保険に加入しなくてよくなる」という意味ではありません。むしろ、賃金額にかかわらず“その他の加入要件を満たせば社会保険の対象になる”という点には注意が必要です。
社会保険に加入した場合に生じるメリット
および負担
106万円の壁撤廃や今後の社会保険の適用拡大によって、新たに健康保険・厚生年金保険の加入対象となる従業員も出てくるでしょう。
その場合、労働者にとっては以下のようなメリットがあります。
|
|
一方で、健康保険料や厚生年金保険料を負担することになりますので、加入前と比べると手取り額が減る可能性があるでしょう。
企業側にも、従業員が社会保険に加入することで保険料の事業主負担が発生します。また、加入対象者が増えれば事務手続きも増えることになりますので、負担としては大きなものになるかもしれません。
【106万円の壁撤廃後】ダブルワーカーの
社会保険加入の考え方
今後、106万円の壁の撤廃や企業規模要件の段階的な縮小・撤廃により、社会保険の加入対象となる短時間労働者は増えていくことが見込まれます。そこで注意すべきなのが、いわゆる掛け持ちやダブルワーカーと呼ばれる人たちです。
たとえば、自社では日勤、他社では夜勤の掛け持ちアルバイトをしている人の場合、社会保険への加入はどうなるのでしょうか。ここでは、基本的な考え方と判断基準を整理しておきましょう。
社会保険における4分の3ルール
パートタイマーやアルバイトなどが被保険者になるかどうかは、同じ事業所で同様の業務に従事する一般社員の所定労働時間および所定労働日数を基準に判断する「4分の3ルール」をもとに見ていきます。
具体的には、以下の(1)および(2)に該当する場合、被保険者になります。
|
(1)【労働時間】1週の所定労働時間が一般社員の4分の3以上 (2)【労働日数】1月の所定労働日数が一般社員の4分の3以上
<引用>:Q.私は、パートタイマーとして勤務しています。社会保険に加入する義務はありますか。(日本年金機構)
|
たとえば、正社員の週所定労働時間が40時間、月所定労働日数が20日の場合、パート従業員の週所定労働時間が30時間以上、かつ月所定労働日数が15日以上であれば、原則として4分の3基準を満たすわけです。
具体的な要件については、日本年金機構と厚生労働省の以下ページで詳しく解説されています。ぜひ参考にしてください。
<参考>:私は、パートタイマーとして勤務しています。社会保険に加入する義務はありますか。(日本年金機構)
<参考>:従業員のみなさま|社会保険加入の要件(厚生労働省)
ダブルワーカーにおける社会保険加入の考え方
複数の会社で働くダブルワーカーやトリプルワーカーなどの場合、それぞれの勤務先において上記の加入要件に該当するかどうかを見ていきます。そこで仮に、すべての会社で加入要件に該当している場合、原則として社会保険も複数の会社で入らなければなりません。
なお、4分の3基準を満たさない短時間労働者については、勤務先の企業規模などの要件も確認する必要があります。したがって、自社の従業員が副業を始めたり、もともとダブルワーク希望で入社してきたりした場合、「自社でも社会保険に加入する必要があるか?」という視点で判定をする必要があるでしょう。
<参考>:兼業・副業等により2カ所以上の事業所で勤務する皆さまへ<PDF>(日本年金機構)
ダブルワーカーの社会保険加入における手続き上の注意点
ダブルワーカーが社会保険に加入する場合、本人がいずれか1つの事業所を「主たる事業所」として選択したうえで、「健康保険・厚生年金保険 被保険者所属選択/二以上事業所勤務届」という書類を日本年金機構に提出する必要があります。
その理由は、選択した事業所を管掌する保険者から健康保険の給付を受けることになり、健康保険料率についても選択した事業所を管掌する保険者の料率が適用されるためです。
たとえば、A社とB社でダブルワークをする従業員が、主たる事業所としてA社を選択した場合、選択した事業所を管轄する保険者のもとで健康保険の資格情報が登録され、必要に応じて資格確認書が交付されるイメージです。
なお、保険料については各事業所で受け取る報酬月額に基づいて按分して決定されます。
書類の提出など手続きのポイントは、日本年金機構が公開する以下のページで詳しく解説されています。ぜひ参考にしてください。
<参考>:兼業・副業等により2カ所以上の事業所で勤務する皆さまへ<PDF>(日本年金機構)
106万円の壁と混同されやすい「他の年収の壁」との違い
2026年10月に撤廃される106万円の壁は「年収の壁」の一種ですが、年収の壁には106万円のほかにも以下のようにさまざまな種類があります。
|
|
人事労務担当が給与計算業務を行い、従業員からの問い合わせなどに対応するうえでは、年収の壁における他の種類と概要についても理解しておいたほうがよいでしょう。
この章では、106万円以外の壁について概要を紹介していきます。
100万円の壁(2027年度住民税から119万円)
いわゆる「100万円の壁」は、住民税がかかり始める給与収入の目安を指してきた呼称です。給与収入のみの単身者の場合、2026年度住民税では110万円、2027年度住民税では119万円が非課税ラインの目安となります。
<参考>:個人住民税(総務省)
123万円の壁(2026年分から136万円)
123万円の壁とは、2025年分において、給与収入のみの配偶者が配偶者控除の対象となる、または扶養親族が扶養控除の対象となる目安として用いられた金額です。令和7年度税制改正で123万円に引き上げられており、従来は103万円の壁の一種でした。
なお、令和8年分から扶養親族や配偶者の給与収入基準は、123万円から136万円に引き上げられています。
<参考>:いわゆる「年収の壁」対策(首相官邸)
130万円の壁
130万円の壁も、106万円と同様に社会保険に影響するものです。具体的には、年収130万円以上になると、原則として社会保険上の扶養から外れます。勤務先で健康保険・厚生年金保険の加入要件を満たす場合は勤務先の社会保険に加入し、加入要件を満たさない場合は原則として国民健康保険・国民年金に加入することになります。
<参考>:パート・アルバイトで働く「130万円の壁」でお困りの皆さまへ<PDF>(厚生労働省)
2026年4月1日以降、給与収入のみの場合には、労働条件通知書などの労働契約で定められた賃金から見込まれる年間収入が130万円未満であることなどをもとに被扶養者認定を行う新しい取扱いが始まっています。契約上において明確でない残業代などは原則として見込み額に含めませんので、従業員への問い合わせ対応をする際には注意が必要です。
<参考>:「年収の壁」への対応(厚生労働省)
通勤手当については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
【関連記事】【2026年4月改正】通勤手当の非課税限度額とは?変更点・影響・注意点を解説
150万円の壁(2026年分から159万円)
令和7年度の税制改正で創設された、大学生世代の子等の親族に関する「特定親族特別控除」のラインです。2025年分では、19歳以上23歳未満の親族の給与収入が123万円を超えても、150万円以下であれば、親などは原則として63万円の所得控除を受けられました。
なお、かつては配偶者の給与収入等に応じて配偶者特別控除額が段階的に減額されていくラインを150万円の壁と呼んでいました。
令和7年度税制改正により、さまざまな壁の名称(中身)が変わっていますので注意してください。
<参考>:令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)(国税庁)
また、2026年分からは、この給与収入の目安が159万円以下に引き上げられています。特定親族特別控除自体は給与収入197万円以下まで段階的に残ります。
160万円の壁(2026年分は178万円・169万円に変更)
160万円の壁には、以下の2つの文脈があります。
|
①所得税が発生する年収目安(従来は103万円の壁)
|
上記の①は、令和7年度の税制改正で基礎控除および給与所得控除の額が上がった影響を受けたものとなります。②も同じく令和7年度の改正を受けて引き上げられたものです。
なお、2026年分では、本人の所得税がかからない給与収入の目安は178万円になっています。また、配偶者(特別)控除38万円を満額受けられる配偶者の給与収入は、一定の条件下で169万円以下となります。
<参考>:いわゆる「年収の壁」対策(首相官邸)
201万円の壁(2026年から207万円未満)
201万円の壁は、政府が示す以下の図のとおり、配偶者特別控除を受けられなくなる壁です。
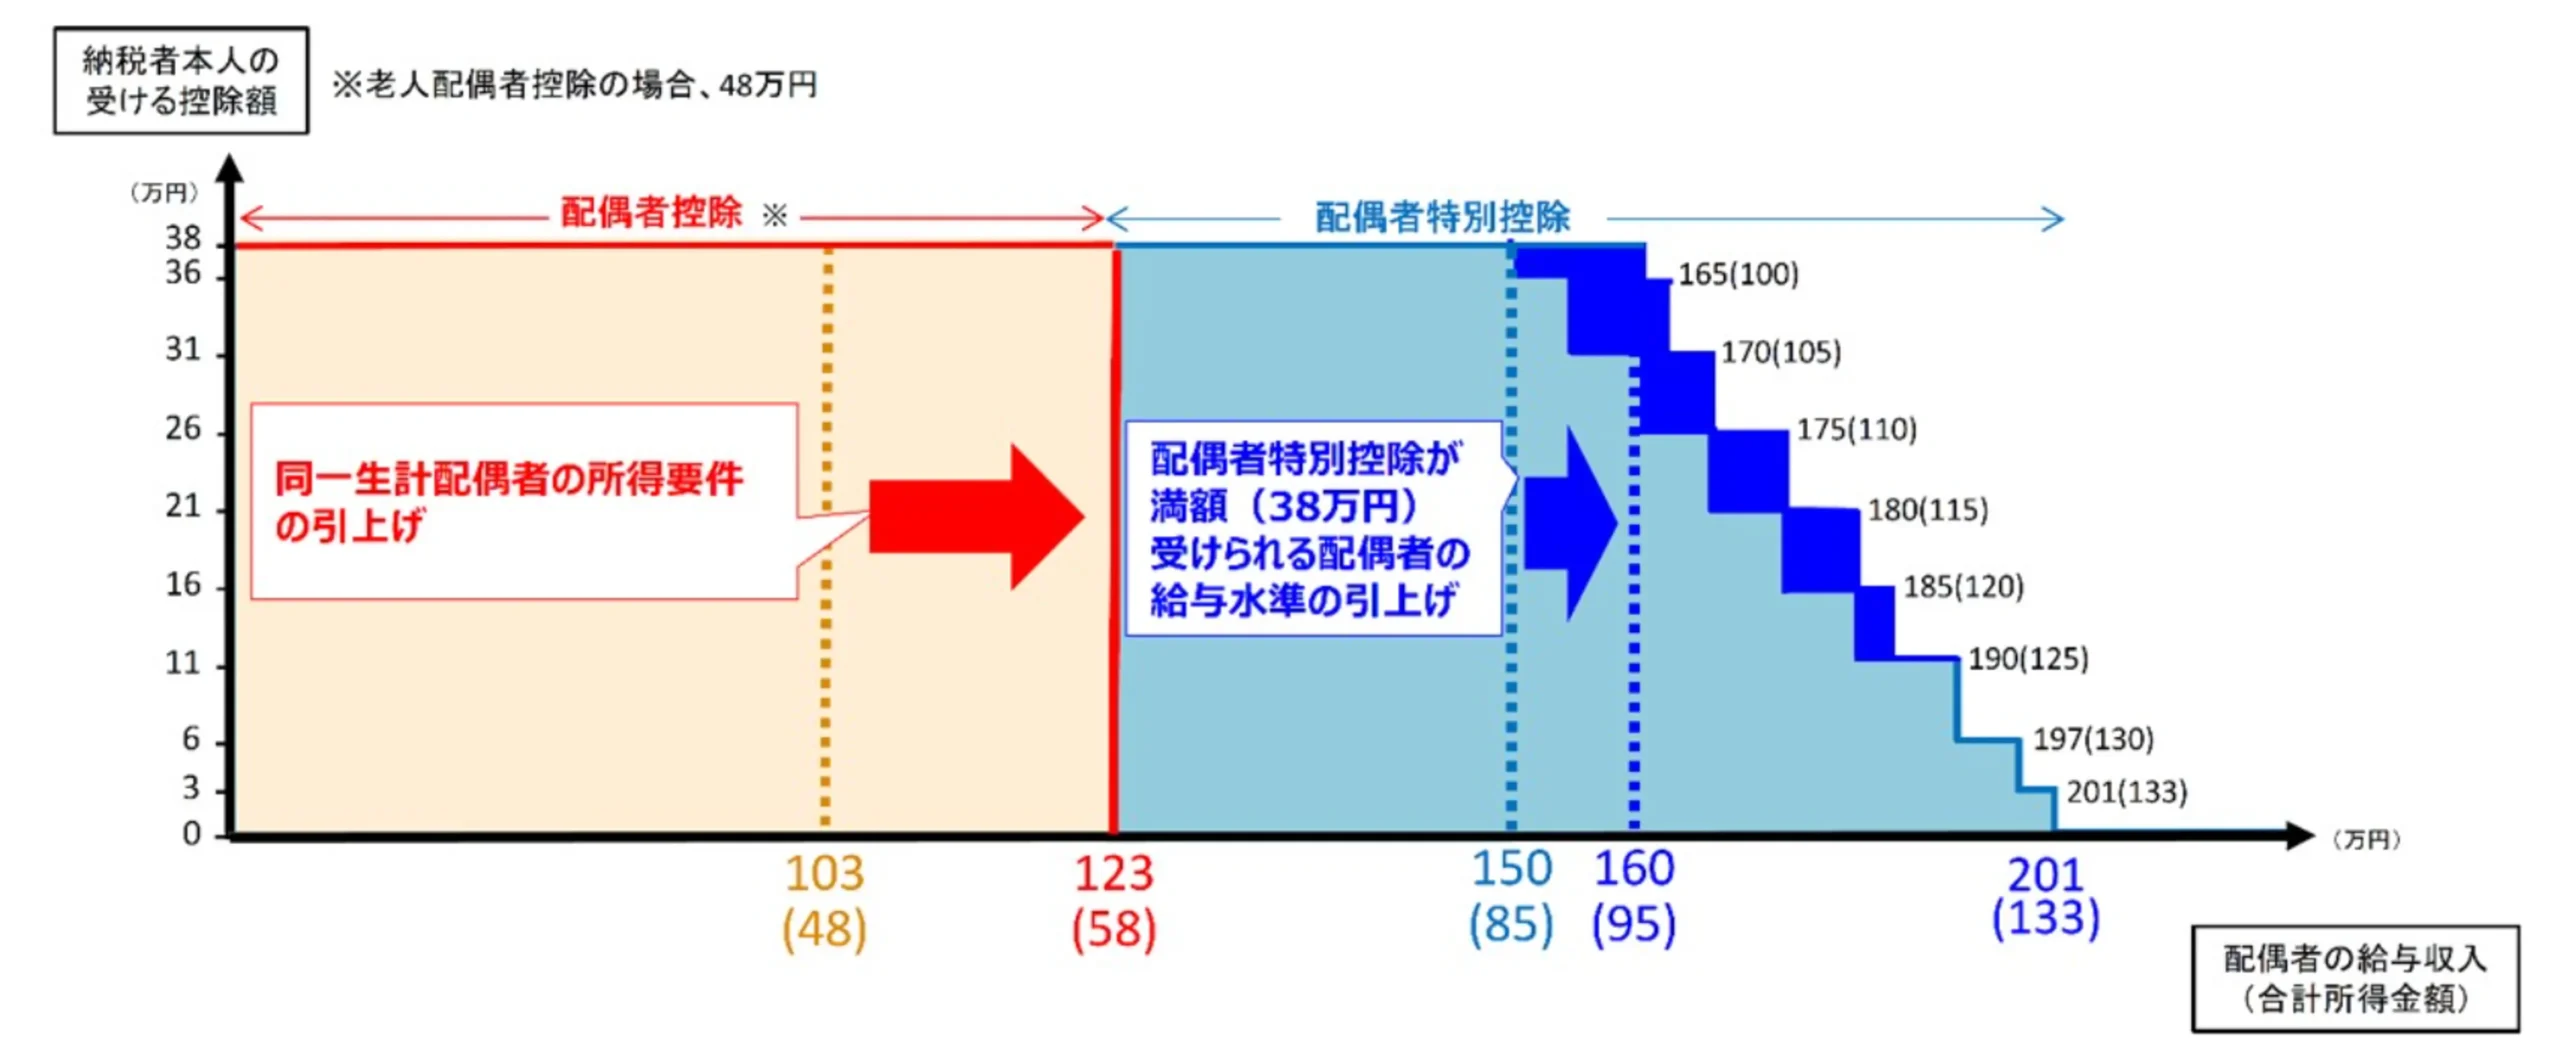
<引用>:いわゆる「年収の壁」対策(首相官邸)
上記の図を参考にすると、配偶者特別控除における150万円・160万円・201万円の壁の関係性もイメージしやすいでしょう。
なお、配偶者特別控除を受けられる配偶者の給与収入上限も、2026年分はおおむね207万円未満まで引き上げられています。
<参考>:No.1195 配偶者特別控除(国税庁)
以上、ここまで紹介した年収の壁については、下記の記事でも詳しく解説しています。あわせて参考にしてください。
【関連記事】年収の壁とは? 令和7年改正の見直しポイントと具体的な対策を徹底解説
106万円の壁撤廃に関するよくある質問
106万円の壁撤廃は、従業員と企業に大きな影響をもたらすものです。また、壁撤廃に向けて実施すべき対策は、企業ごとに異なります。この章では、106万円の壁撤廃への準備を進める際のよくある質問と回答を紹介していきます。
Q.106万円の壁撤廃に向けて、自社で行うべき準備にはどのようなものがありますか。
106万円の壁撤廃に向けて、人事担当者が押さえておくべき対応には、以下の5つがあります。
| 項目 | 概要 | |
| 1 | 対象従業員の洗い出し | 週の所定労働時間が20時間以上のパート・アルバイト従業員がどのくらいいるかを確認します。 さらに現在の加入状況に漏れがないかを確認するとともに、今後の企業規模要件の縮小によって新たに加入対象となる従業員を把握します。 |
| 2 | 人件費に対する影響の試算 | 対象となる従業員が社会保険に加入した場合の、人件費へのインパクトを試算します。 さらには、業務効率化や賃金体系の見直しといった方法を用いて、「増えた人件費をどこで吸収するか?」の対策を考えることも大切です。 |
| 3 | 従業員との コミュニケーション |
新制度の説明会や個別面談を通して、社会保険加入の必要性や手取り額が変わることなどを丁寧に説明します。 このステップは、後々の労使間トラブルを防ぐうえでも非常に重要なものとなっています。 |
| 4 |
就業規則・雇用契約書を |
会社としての制度や仕組みを改定する場合は就業規則、従業員の働き方や賃金の仕組みを変える場合は雇用契約書の見直しが必要です。 不利益変更を伴う場合、労働契約法に基づく適切な流れでの手続きが求められます。 |
| 5 | 社会保険の加入手続き | 対象従業員が加入要件を満たした場合は、事業主が事実発生日から原則5日以内に「被保険者資格取得届」を提出します。 あわせて、保険料負担や給付内容などについて従業員に丁寧に説明することが重要です。 |
Q. 今後の社会保険の適用拡大によって、新たに加入対象となる従業員が増えた場合、自社の社会保険料負担はどのくらいになるのでしょうか。
社会保険の適用拡大に伴う自社の社会保険料を試算する場合、厚生労働省の社会保険料適用拡大特設サイトで公開されている「事業主向け試算ツール」を活用しましょう。
「社会保険料かんたんシミュレーター」と呼ばれるこのツールは、以下の4項目を入力するだけで事業主の年間負担額の概算を算出できるように設計されています。
|
|
Q.106万円の壁撤廃に伴って社会保険加入や労働条件の変更が発生する場合、従業員との話し合いは必須ですか。
労働契約法第8条では、労働者と使用者の合意によって労働条件を変更できるとしています。一方、同法第10条では、一定の要件を満たす就業規則の変更により、個別の合意がなくても労働条件が変更される場合があります。
まとめると、下記のとおりです。
| 項目 | 概要 | |
| 1 | 変更が、右記の事情などに照らして合理的であること | 【労働者の受ける不利益の程度】 ⇒個々の労働者の不利益の程度 |
| 【労働条件の変更の必要性】 ⇒使用者にとっての就業規則による 労働条件の変更の必要性 |
||
| 【変更後の就業規則の内容の相当性】 ⇒就業規則の変更の内容全体の相当性 |
||
| 【労働組合などとの交渉の状況】 ⇒労働組合等事業場の労働者の意思を 代表するものとの交渉の経緯、結果等 |
||
| 2 | 労働者に変更後の就業規則を周知させること | |
<引用>:雇う前・働く前に知っておきたい!労働契約の法令・ルール(厚生労働省)
ただし、上記の要件に該当しても労働者に不満や違和感が残れば、以下のような問題の引き金になってしまう可能性があります。
|
|
こうした問題を生じさせないためには、従業員に納得してもらえる仕組みづくりやコミュニケーションが必要となるでしょう。
従業員エンゲージメントや従業員満足度の重要性については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
【関連記事】従業員満足度(ES)と従業員エンゲージメントの違いとは?高めるメリットや方法も解説
人事労務のアウトソーシングならラクラスへ
本記事では、106万円の壁の概要と撤廃の目的につながる社会背景、メリット・デメリットなどを詳しく解説してきました。106万円の壁だけでなく、いくつもの壁が存在しているため、人事部の担当者の皆さまは負担に感じている面も多いのではないでしょうか。
もし人事労務における業務効率化をお考えであれば、ラクラスにお任せください。ラクラスなら、クラウドとアウトソーシングを掛け合わせた『BpaaS』により、人事のノンコア業務をアウトソースすることができコア業務に集中できるようになります。
ラクラスの特徴として、お客様のニーズに合わせたカスタマイズ対応を得意としています。他社では難色を示してしまうようなカスタマイズであっても、柔軟に対応することができます。それにより、大幅な業務効率の改善を見込むことができます。
また、セキュアな環境で運用されるのはもちろんのこと、常に情報共有をして運用状況を可視化することも心掛けています。そのため、属人化は解消されやすく「人事の課題が解決した」という声も数多くいただいております。
特に大企業を中心として760社86万人以上の受託実績がありますが、もし御社でも人事の課題を抱えており解決方法をお探しでしたら、ぜひわたしたちラクラスへご相談ください。
この記事の監修者:社会保険労務士 伊藤大祐
社労士試験合格後、社労士事務所勤務を経て、ソフトバンクグループのシェアードサービス企業で給与計算業務に携わるとともに人事システムの保守・運用を担う。
その後、人事業務のアウトソーシングサービスを提供する企業の立上げに参画。主に業務構築、システム運用に従事。
その他、人事領域以外のアウトソーシング企業等での勤務も経験し2019年に独立。
現在、人事・給与計算システムの導入支援を中心に社労士として顧問企業の労務面のサポートも行う。